Domain insurance-business.de kaufen?
Wir ziehen mit dem Projekt
insurance-business.de um.
Sind Sie am Kauf der Domain
insurance-business.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insurance-business.de kaufen?
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **

Ähnliche Suchbegriffe für Clergy
Top-Angebote
Produkte zum Begriff Clergy:
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
-
Was versteht man unter der Deckung in der Versicherungsbranche und warum ist sie für Versicherungsnehmer wichtig?
Die Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice bietet, um Schäden oder Verluste abzudecken. Sie ist wichtig für Versicherungsnehmer, da sie sicherstellt, dass sie im Falle eines Schadens finanziell abgesichert sind und keine hohen Kosten tragen müssen. Eine ausreichende Deckung kann helfen, finanzielle Risiken zu minimieren und die finanzielle Sicherheit zu gewährleisten. **
-
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **
-
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **


"Was sind die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche?"
Die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche sind die direkte Zahlung an den Versicherungsnehmer, die Reparatur oder Ersatzleistung für beschädigtes Eigentum und die Inanspruchnahme von Dienstleistern zur Schadensbehebung. Oftmals wird auch eine Kombination dieser Methoden angewendet, um den Schaden schnell und effizient zu regulieren. Die Versicherungsunternehmen arbeiten eng mit Gutachtern, Anwälten und anderen Experten zusammen, um die Schadensregulierung fair und transparent zu gestalten. **
Wie funktioniert die Schadensregulierung bei einem Autounfall? Was sind die gängigen Verfahren zur Schadensregulierung in der Versicherungsbranche?
Bei einem Autounfall wird der Schaden entweder über die eigene Kaskoversicherung oder die Haftpflichtversicherung des Unfallverursachers reguliert. Die Versicherungen prüfen den Schaden, klären die Schuldfrage und übernehmen die Kosten für Reparaturen oder Ersatz. Die gängigen Verfahren zur Schadensregulierung sind die Schadensmeldung, die Begutachtung des Fahrzeugs und die Auszahlung der Entschädigung. **
Top-Angebote
Produkte zum Begriff Clergy:
-
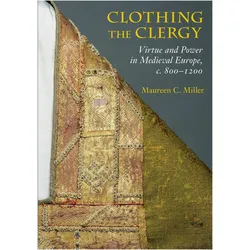
Clothing the Clergy: Virtue and Power in Medieval Europe, c. 800–1200, Sachbücher von Maureen C. Miller"Clothing the Clergy: Virtue and Power in Medieval Europe, c. 800–1200" von Maureen C. Miller bietet eine umfassende Analyse der Entwicklung der liturgischen Kleidung und der sichtbaren Zeichen des kirchlichen Status im frühen Christentum. Die Studie beleuchtet, wie sich die Bekleidung von Geistlichen im Laufe des Mittelalters veränderte, insbesondere ab dem neunten Jahrhundert, als neue Gläubige in Europa eine aufwendige Stilrichtung für liturgische Gewänder entwickelten. Miller nutzt eine Vielzahl von Quellen, darunter mittelalterliche Textilien, Mosaiken, Fresken und Manuskriptilluminationen, um die kulturellen, sozialen und politischen Bedeutungen von Kleidung zu erforschen. Die Untersuchung zeigt, wie kirchliche Kleidung als Ausdruck von Macht diente und von Reformern des elften Jahrhunderts verwendet wurde, um Hierarchien zu markieren und den Status des Klerus neu zu definieren. Diese tiefgreifende Analyse trägt nicht nur zum Verständnis der Materialkultur von Kirchengewändern bei, sondern beleuchtet auch deren anhaltende Bedeutung in der katholischen und protestantischen Tradition.48,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lectures of Col. R. G. Ingersoll- Including His Answers To the Clergy, His Oration At His Broth, Belletristik von Robert G. IngersollDie "Lectures of Col. R. G. Ingersoll" sind eine Sammlung von Vorträgen des renommierten Redners und Schriftstellers Robert Green Ingersoll. Diese Ausgabe umfasst seine Antworten an die Geistlichkeit sowie seine bewegende Ansprache am Grab seines Bruders. In zwei Bänden präsentiert, bietet der erste Band die Texte in einer grossen Schrift, die das Lesen erleichtert. Ingersoll, bekannt für seine eloquenten und oft kontroversen Ansichten, behandelt in seinen Vorträgen Themen, die sowohl die religiöse als auch die gesellschaftliche Landschaft seiner Zeit herausforderten. Die Belletristik dieser Sammlung ist nicht nur ein Zeugnis seiner rhetorischen Fähigkeiten, sondern auch ein wichtiger Beitrag zur Diskussion über Glauben, Wissenschaft und Humanismus. Mit 452 Seiten in englischer Sprache ist dieses Werk sowohl für Interessierte an Literatur als auch für Studierende der Philosophie und Theologie von Bedeutung. Die Veröffentlichung im Jahr 2025 macht es zu einer zeitgemässen Ressource für alle, die sich mit den Ideen und der Denkweise eines der einflussreichsten Denker des 19. Jahrhunderts auseinandersetzen möchten.69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
-
Was versteht man unter der Deckung in der Versicherungsbranche und warum ist sie für Versicherungsnehmer wichtig?
Die Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice bietet, um Schäden oder Verluste abzudecken. Sie ist wichtig für Versicherungsnehmer, da sie sicherstellt, dass sie im Falle eines Schadens finanziell abgesichert sind und keine hohen Kosten tragen müssen. Eine ausreichende Deckung kann helfen, finanzielle Risiken zu minimieren und die finanzielle Sicherheit zu gewährleisten. **
Ähnliche Suchbegriffe für Clergy
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **
-
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **
-
"Was sind die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche?"
Die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche sind die direkte Zahlung an den Versicherungsnehmer, die Reparatur oder Ersatzleistung für beschädigtes Eigentum und die Inanspruchnahme von Dienstleistern zur Schadensbehebung. Oftmals wird auch eine Kombination dieser Methoden angewendet, um den Schaden schnell und effizient zu regulieren. Die Versicherungsunternehmen arbeiten eng mit Gutachtern, Anwälten und anderen Experten zusammen, um die Schadensregulierung fair und transparent zu gestalten. **
-
Wie funktioniert die Schadensregulierung bei einem Autounfall? Was sind die gängigen Verfahren zur Schadensregulierung in der Versicherungsbranche?
Bei einem Autounfall wird der Schaden entweder über die eigene Kaskoversicherung oder die Haftpflichtversicherung des Unfallverursachers reguliert. Die Versicherungen prüfen den Schaden, klären die Schuldfrage und übernehmen die Kosten für Reparaturen oder Ersatz. Die gängigen Verfahren zur Schadensregulierung sind die Schadensmeldung, die Begutachtung des Fahrzeugs und die Auszahlung der Entschädigung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.