Domain insurance-business.de kaufen?
Wir ziehen mit dem Projekt
insurance-business.de um.
Sind Sie am Kauf der Domain
insurance-business.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insurance-business.de kaufen?
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Garibaldi
Top-Angebote
Produkte zum Begriff Garibaldi:
-
Wasserdichte Winterwanderschuhe Helly Hansen Garibaldi V3Die Winterstiefel Helly Hansen Garibaldi V3 sind für Männer konzipiert, die im Winter wandern und Outdoor-Aktivitäten nachgehen. Das wasserdichte Nubukleder hilft, die Füße trocken zu halten, während das Kunstfellfutter und die 400 g PrimaLoft® Eco-Isolierung für Wärme sorgen. Die Außensohle aus vulkanisiertem Gummi bietet Halt und ist widerstandsfähig gegenüber winterlichen Temperaturen. Verstärkungen im Zehen- und Fersenbereich tragen zu ihrer Langlebigkeit bei.158,75 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
HELLY HANSEN GARIBALDI 2.0 Jacke 2027 green - XLDie Garibaldi 2.0 Jacke ist ein Update eines langjährigen Bestsellers und eignet sich für lange Tage im Pulverschnee. Die wasserdichte, atmungsaktive und winddichte HELLY TECH® Professional Membran sorgt für hohen Komfort auf der Piste. Die PrimaLoft® Black Eco 60-g-Isolierung sorgt für Wärme und ist angenehm leicht. Unser integriertes H2Flow® Belüftungssystem schützt vor Überhitzung bei hoher Intensität an langen Tagen. Der artikulierte Schnitt verleiht Ihnen absolute Bewegungsfreiheit. Zu den skispezifischen Merkmalen zählen eine LIFE POCKET+ zur Schonung Ihres Handyakkus bei Kälte, eine Skipass-Tasche, ein RECCO® Advanced Rescue System Transponder, ein Schneefang und eine helmkompatible Kapuze.Eigenschaften:- HELLY TECH® PROFESSIONAL- Primaloft® Black 60 g- H2FLOW-Technologie- LIFE POCKET +- RECCO®- HELLY TECH® Professional-Material- Wasserdicht, winddicht und atmungsaktiv- Produkt berechtigt zu SKI FREE- Vollständig versiegelte Nähte- 2-Lagen-Konstruktion- Dauerhaft wasserabweisende Behandlung (Durable Water Repellency, DWR)- Weiches Fleece im Kinnschutz- 2-Wege-YKK®-Reißverschluss- 2-Wege-Frontreißverschluss- Kinnschutz- Krempe in Neonfarbe- Gürtelschlaufen kompatibel mit Schneefang-Befestigung- Verstellbarer Schneefang- Verstellbare Kapuze und verstellbarer Saum- Tunnelzugverstellung in der Kapuze- Vertikale und horizontale Kapuzenverstellung- Vorgeformte Ärmel für optimale Bewegungsfreiheit- Skipass-Tasche- Brusttasche auf der Innenseite- Innentasche- Zwei Brusttaschen- Einschubtaschen- Einschubtaschen mit gebürstetem Innenfutter- Elastische Bündchen mit Daumenlöchern- Gedrucktes HH®-Logo449,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
-
Was versteht man unter der Deckung in der Versicherungsbranche und warum ist sie für Versicherungsnehmer wichtig?
Die Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice bietet, um Schäden oder Verluste abzudecken. Sie ist wichtig für Versicherungsnehmer, da sie sicherstellt, dass sie im Falle eines Schadens finanziell abgesichert sind und keine hohen Kosten tragen müssen. Eine ausreichende Deckung kann helfen, finanzielle Risiken zu minimieren und die finanzielle Sicherheit zu gewährleisten. **
-
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **
-
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **

"Was sind die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche?"
Die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche sind die direkte Zahlung an den Versicherungsnehmer, die Reparatur oder Ersatzleistung für beschädigtes Eigentum und die Inanspruchnahme von Dienstleistern zur Schadensbehebung. Oftmals wird auch eine Kombination dieser Methoden angewendet, um den Schaden schnell und effizient zu regulieren. Die Versicherungsunternehmen arbeiten eng mit Gutachtern, Anwälten und anderen Experten zusammen, um die Schadensregulierung fair und transparent zu gestalten. **
Wie funktioniert die Schadensregulierung bei einem Autounfall? Was sind die gängigen Verfahren zur Schadensregulierung in der Versicherungsbranche?
Bei einem Autounfall wird der Schaden entweder über die eigene Kaskoversicherung oder die Haftpflichtversicherung des Unfallverursachers reguliert. Die Versicherungen prüfen den Schaden, klären die Schuldfrage und übernehmen die Kosten für Reparaturen oder Ersatz. Die gängigen Verfahren zur Schadensregulierung sind die Schadensmeldung, die Begutachtung des Fahrzeugs und die Auszahlung der Entschädigung. **
Top-Angebote
Produkte zum Begriff Garibaldi:
-
Skihose Helly Hansen Garibaldi 2.0Die Herrenhose Garibaldi 2.0 ist eine Weiterentwicklung unserer meistverkauften Skihosen. Wenn Skiexperten uns Ratschläge geben, hören wir zu. Hier haben wir an der Passform gearbeitet, um dir völlige Bewegungsfreiheit zu bieten, und an der Haltbarkeit, damit du sie Saison für Saison tragen kannst. Die Hosen bestehen aus unserem bewährten HELLY TECH® Professional Material mit Verstärkungen. Sie sind wasserdicht/atmungsaktiv und winddicht. Die Reißverschlüsse an der Rückseite der Oberschenkel ermöglichen es dir, überschüssige Wärme abzulassen. Diese Hosen haben alle wichtigen Skifunktionen, einschließlich eines fortschrittlichen RECCO®-Notfall-Systems, einer Cargotasche mit Innenbefestigung für das LVS-Gerät und festgenähten Schneegamaschen. Passform: - Locker Eigenschaften: - Material HELLY TECH® Professional - 2-Lagen-Konstruktion - Vollständig versiegelt - Wasserdicht, winddicht und atmungsaktiv - Langfristige wasserabweisende Behandlung (DWR) - Belüftungsreißverschluss an der Rückseite des Oberschenkels - Verstellbare Taille mit Verschluss - Kostenloser Skipass in ausgewählten Skigebieten beim Kauf dieses Produkts - Verstärkung am unteren Saum - Verstärkung an der Beinunterseite - Gürtelschlaufen - Bedrucktes HH®-Logo Zusammensetzung: - Außenmaterial: 100 % Polyester - Futter: 100 % Polyester Zertifizierungen: - Hauptmaterial bluesign® - Ohne PFC Spezifikationen: - Gewicht: 0,724 g - Innenbeinlänge CB: 88 cm Pflege: - Maschinenwäsche bei mäßig warmem Wasser - 40 °C, Nicht bleichen, Trocknen im Wäschetrockner - niedrige Temperatur, Bügeln bei niedriger Temperatur, Nicht chemisch reinigen - Vor dem Waschen Klettverschlüsse und Haken schließen, Reißverschlüsse vor dem Waschen schließen, Nicht auf dem Druck bügeln, Nicht einweichen, Kein Weichspüler verwenden, Schnell aus dem Trockner nehmen, Kleidungsstück zum Reaktivieren der wasserabweisenden Behandlung trocknen, Mit ähnlichen Farben waschen327,25 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
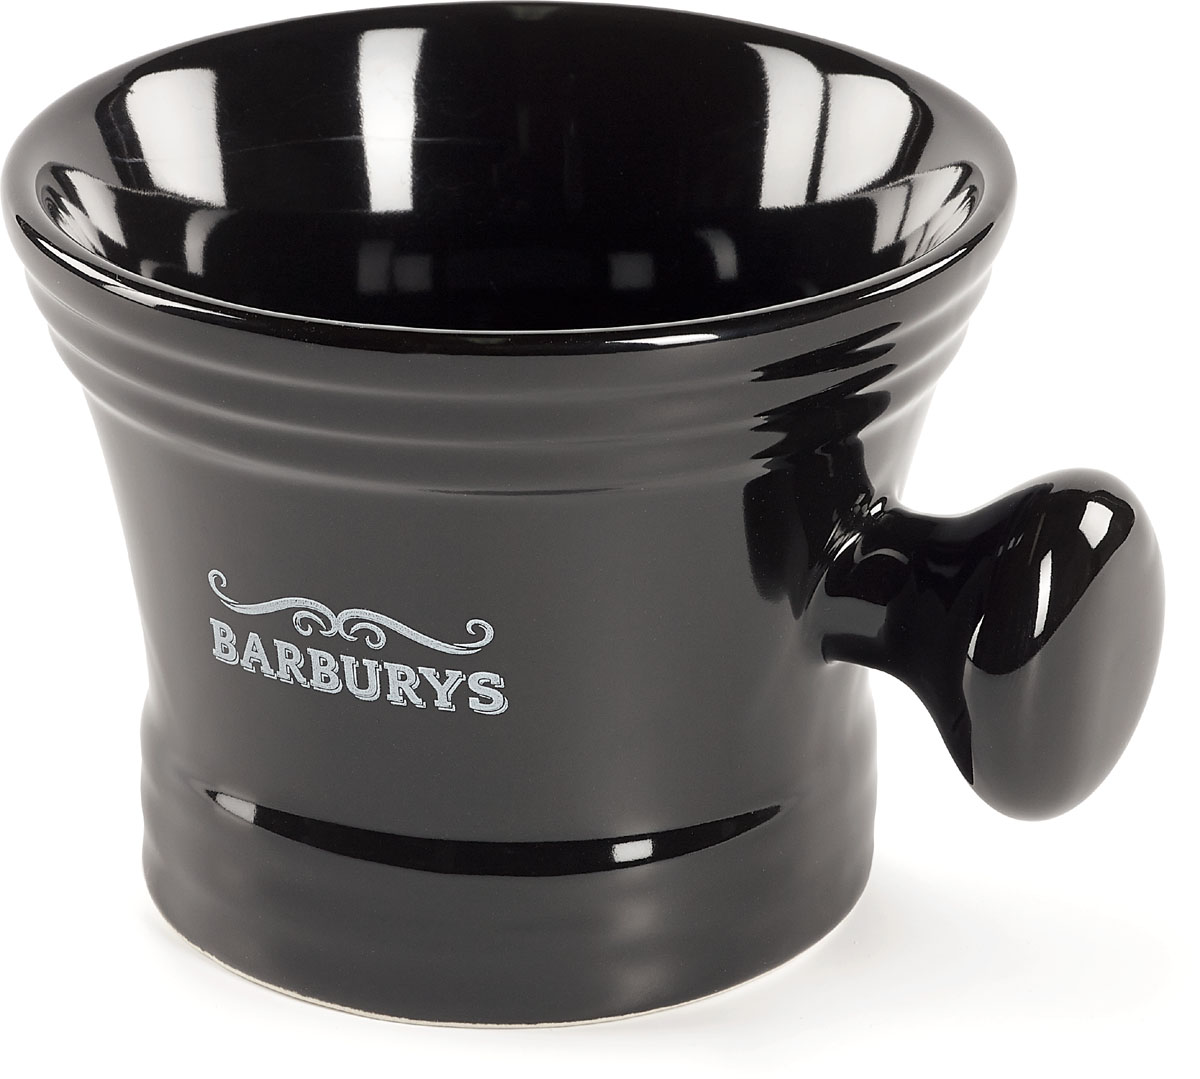
Barburys Rasiermug "Garibaldi" aus Porzellan - SchwarzBarburys Rasiermug "Garibaldi" aus Porzellan - Schwarz Diese Profi- Rasierschale aus Porzellan von Barburys ist das perfekte Werkzeug für jede klassische Nassrasur. Der kleine seitliche Griff sorgt für zusätzlichen Halt. - Ø 11 cm - Höhe: 8/25 cm15,30 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wasserdichte Winterwanderschuhe Helly Hansen Garibaldi V3Die Winterstiefel Helly Hansen Garibaldi V3 sind für Männer konzipiert, die im Winter wandern und Outdoor-Aktivitäten nachgehen. Das wasserdichte Nubukleder hilft, die Füße trocken zu halten, während das Kunstfellfutter und die 400 g PrimaLoft® Eco-Isolierung für Wärme sorgen. Die Außensohle aus vulkanisiertem Gummi bietet Halt und ist widerstandsfähig gegenüber winterlichen Temperaturen. Verstärkungen im Zehen- und Fersenbereich tragen zu ihrer Langlebigkeit bei.158,75 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
-
Was versteht man unter der Deckung in der Versicherungsbranche und warum ist sie für Versicherungsnehmer wichtig?
Die Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice bietet, um Schäden oder Verluste abzudecken. Sie ist wichtig für Versicherungsnehmer, da sie sicherstellt, dass sie im Falle eines Schadens finanziell abgesichert sind und keine hohen Kosten tragen müssen. Eine ausreichende Deckung kann helfen, finanzielle Risiken zu minimieren und die finanzielle Sicherheit zu gewährleisten. **
Ähnliche Suchbegriffe für Garibaldi
-
HELLY HANSEN GARIBALDI 2.0 Jacke 2027 green - XLDie Garibaldi 2.0 Jacke ist ein Update eines langjährigen Bestsellers und eignet sich für lange Tage im Pulverschnee. Die wasserdichte, atmungsaktive und winddichte HELLY TECH® Professional Membran sorgt für hohen Komfort auf der Piste. Die PrimaLoft® Black Eco 60-g-Isolierung sorgt für Wärme und ist angenehm leicht. Unser integriertes H2Flow® Belüftungssystem schützt vor Überhitzung bei hoher Intensität an langen Tagen. Der artikulierte Schnitt verleiht Ihnen absolute Bewegungsfreiheit. Zu den skispezifischen Merkmalen zählen eine LIFE POCKET+ zur Schonung Ihres Handyakkus bei Kälte, eine Skipass-Tasche, ein RECCO® Advanced Rescue System Transponder, ein Schneefang und eine helmkompatible Kapuze.Eigenschaften:- HELLY TECH® PROFESSIONAL- Primaloft® Black 60 g- H2FLOW-Technologie- LIFE POCKET +- RECCO®- HELLY TECH® Professional-Material- Wasserdicht, winddicht und atmungsaktiv- Produkt berechtigt zu SKI FREE- Vollständig versiegelte Nähte- 2-Lagen-Konstruktion- Dauerhaft wasserabweisende Behandlung (Durable Water Repellency, DWR)- Weiches Fleece im Kinnschutz- 2-Wege-YKK®-Reißverschluss- 2-Wege-Frontreißverschluss- Kinnschutz- Krempe in Neonfarbe- Gürtelschlaufen kompatibel mit Schneefang-Befestigung- Verstellbarer Schneefang- Verstellbare Kapuze und verstellbarer Saum- Tunnelzugverstellung in der Kapuze- Vertikale und horizontale Kapuzenverstellung- Vorgeformte Ärmel für optimale Bewegungsfreiheit- Skipass-Tasche- Brusttasche auf der Innenseite- Innentasche- Zwei Brusttaschen- Einschubtaschen- Einschubtaschen mit gebürstetem Innenfutter- Elastische Bündchen mit Daumenlöchern- Gedrucktes HH®-Logo449,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insurance & Innovation 2025Insurance & Innovation 2025 , Ideen und Erfolgskonzepte von Experten aus der Praxis , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20250404, Autoren: Nolte, Lukas, Redaktion: Eckstein, Andreas~Liebetrau, Axel~Nolte, Lukas~Rasch, Arno, Seitenzahl/Blattzahl: 224, Keyword: 2025; Bildforensik; Cyber-Risks; ESG; Eckstein; Fortschritt; Führung; IT-Governance; Innovation; Insurance & Innovation; KI in der Versicherungsbranche; Liebetrau; Machine-Learning; Nolte; Rasch; Technologie; Tokenization; VVW; Verlag Versciherungswirtschaft; digitale Assistenten; embedded insurance; lebensbegleitende Altersvorsorge, Fachschema: Innovationsmanagement~Management / Innovationsmanagement~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: TB/Wirtschaft/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 15, Gewicht: 331, Produktform: Kartoniert,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **
-
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **
-
"Was sind die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche?"
Die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche sind die direkte Zahlung an den Versicherungsnehmer, die Reparatur oder Ersatzleistung für beschädigtes Eigentum und die Inanspruchnahme von Dienstleistern zur Schadensbehebung. Oftmals wird auch eine Kombination dieser Methoden angewendet, um den Schaden schnell und effizient zu regulieren. Die Versicherungsunternehmen arbeiten eng mit Gutachtern, Anwälten und anderen Experten zusammen, um die Schadensregulierung fair und transparent zu gestalten. **
-
Wie funktioniert die Schadensregulierung bei einem Autounfall? Was sind die gängigen Verfahren zur Schadensregulierung in der Versicherungsbranche?
Bei einem Autounfall wird der Schaden entweder über die eigene Kaskoversicherung oder die Haftpflichtversicherung des Unfallverursachers reguliert. Die Versicherungen prüfen den Schaden, klären die Schuldfrage und übernehmen die Kosten für Reparaturen oder Ersatz. Die gängigen Verfahren zur Schadensregulierung sind die Schadensmeldung, die Begutachtung des Fahrzeugs und die Auszahlung der Entschädigung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.