Domain insurance-business.de kaufen?
Wir ziehen mit dem Projekt
insurance-business.de um.
Sind Sie am Kauf der Domain
insurance-business.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insurance-business.de kaufen?
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothesis
Top-Angebote
Produkte zum Begriff Hypothesis:
-
On the Wings of Hypothesis (October Books): Collected Writings on Soviet Cinema, Sachbücher von Annette Michelson"On the Wings of Hypothesis" ist eine bedeutende Sammlung von Annette Michelsons tiefgründigen und scharfsinnigen Analysen der revolutionären Filme von Sergei Eisenstein und Dziga Vertov. Dieses posthume Werk versammelt erstmals Michelsons umfassende Untersuchungen, die es den Leser*innen ermöglichen, ihre fortwährenden Auseinandersetzungen mit diesen einflussreichen Filmemachern nachzuvollziehen. Michelson, die in den 1970er Jahren amerikanischen Zuschauer*innen den sowjetischen Film näherbrachte, wendet die phänomenologischen Lesarten, die sie zuvor auf amerikanische Filmemacher anwandte, auch auf die Werke von Eisenstein und Vertov an. Über vier Jahrzehnte hinweg thematisiert sie das, was sie als „intellektuelles Kino“ bezeichnet – den bewussten Versuch, philosophisch informierte Entsprechungen für das Bewusstsein zu schaffen. Die Sammlung umfasst Michelsons bedeutende Essays über Eisensteins unrealisierten Filmprojekte zu Marx' "Das Kapital" und Joyces "Ulysses" sowie ihre autoritative Analyse von Vertovs Meisterwerk "Der Mann mit der Kamera". Diese Texte belegen Michelsons nachhaltigen Einfluss als Schriftstellerin und Denkerin und ihre Rolle bei der Etablierung der Filmwissenschaft als akademisches Fach. Diese Sammlung macht diese kanonischen Texte für eine neue Generation von Filmwissenschaftler*innen zugänglich.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
-
Was versteht man unter der Deckung in der Versicherungsbranche und warum ist sie für Versicherungsnehmer wichtig?
Die Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice bietet, um Schäden oder Verluste abzudecken. Sie ist wichtig für Versicherungsnehmer, da sie sicherstellt, dass sie im Falle eines Schadens finanziell abgesichert sind und keine hohen Kosten tragen müssen. Eine ausreichende Deckung kann helfen, finanzielle Risiken zu minimieren und die finanzielle Sicherheit zu gewährleisten. **
-
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **
-
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **


"Was sind die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche?"
Die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche sind die direkte Zahlung an den Versicherungsnehmer, die Reparatur oder Ersatzleistung für beschädigtes Eigentum und die Inanspruchnahme von Dienstleistern zur Schadensbehebung. Oftmals wird auch eine Kombination dieser Methoden angewendet, um den Schaden schnell und effizient zu regulieren. Die Versicherungsunternehmen arbeiten eng mit Gutachtern, Anwälten und anderen Experten zusammen, um die Schadensregulierung fair und transparent zu gestalten. **
Wie funktioniert die Schadensregulierung bei einem Autounfall? Was sind die gängigen Verfahren zur Schadensregulierung in der Versicherungsbranche?
Bei einem Autounfall wird der Schaden entweder über die eigene Kaskoversicherung oder die Haftpflichtversicherung des Unfallverursachers reguliert. Die Versicherungen prüfen den Schaden, klären die Schuldfrage und übernehmen die Kosten für Reparaturen oder Ersatz. Die gängigen Verfahren zur Schadensregulierung sind die Schadensmeldung, die Begutachtung des Fahrzeugs und die Auszahlung der Entschädigung. **
Top-Angebote
Produkte zum Begriff Hypothesis:
-
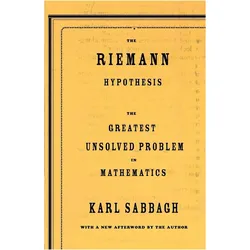
The Riemann Hypothesis, Ratgeber von Karl Sabbagh"The Riemann Hypothesis" von Karl Sabbagh ist eine fesselnde Erkundung eines der bedeutendsten ungelösten Probleme der Mathematik. Seit der Veröffentlichung von Bernhard Riemanns bahnbrechendem Artikel im Jahr 1859 haben sich Mathematiker weltweit mit der Herausforderung beschäftigt, die Riemann-Hypothese zu beweisen. Sabbagh führt Interviews mit herausragenden Mathematikern, die ihr Leben der Lösung dieses Problems gewidmet haben. Die Vielfalt ihrer Ansätze und Persönlichkeiten wird lebhaft dargestellt, was das Buch sowohl informativ als auch unterhaltsam macht. Mit einem witzigen und zugänglichen Schreibstil bietet der Autor einen tiefen Einblick in die Welt der Mathematik und die Leidenschaft, die sie antreibt. "The Riemann Hypothesis" ist nicht nur eine Untersuchung der mathematischen Konzepte, sondern auch eine Reflexion über die Bedeutung der Mathematik selbst.26,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
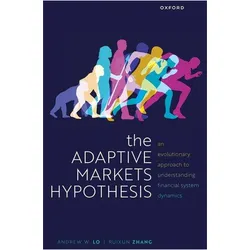
The Adaptive Markets Hypothesis, Fachbücher von Ruixun Zhang, Andrew W. LoDie Adaptive Märkte Hypothese (AMH) bietet eine formale und systematische Darstellung einer neuen Erzählung über Finanzmärkte, die das rationale Verhalten von Investoren mit Phasen temporärer finanzieller Verrücktheit in Einklang bringt. In dieser Erzählung lernen intelligente, aber fehlbare Investoren aus zufällig wechselnden Umgebungen und passen sich an. Finanzmärkte sind möglicherweise nicht immer effizient, aber sie sind hochgradig wettbewerbsfähig, innovativ und anpassungsfähig, wobei ihr Effizienzgrad variiert, während sich die Investorenpopulationen und die finanzielle Landschaft im Laufe der Zeit verändern. Andrew Lo und Ruixun Zhang entwickeln die mathematischen Grundlagen der AMH – ein einfaches, aber überraschend kraftvolles Set evolutionärer Verhaltensmodelle – und wenden diese Grundlagen dann an, um zu zeigen, wie die grundlegendsten wirtschaftlichen Verhaltensweisen, die wir als selbstverständlich erachten, allein durch natürliche Selektion entstehen können. Basierend auf aktuellen Fortschritten in der kognitiven Neurowissenschaft und künstlichen Intelligenz untersucht das Buch auch, wie unser Gehirn wirtschaftliche und finanzielle Entscheidungen beeinflusst. Die AMH kann in vielen Kontexten angewendet werden, von der Gestaltung von Handelsstrategien über das Risikomanagement und das Verständnis finanzieller Krisen bis hin zur Formulierung makroprudenzieller Politiken zur Förderung der finanziellen Stabilität. Dieses Werk ist ein Muss für jeden, der jemals über das Verhalten der Finanzmärkte verwirrt und besorgt war und die Auswirkungen auf sein persönliches Vermögen versteht und lernen möchte, wie man am besten auf solches Verhalten reagiert.35,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
On the Wings of Hypothesis (October Books): Collected Writings on Soviet Cinema, Sachbücher von Annette Michelson"On the Wings of Hypothesis" ist eine bedeutende Sammlung von Annette Michelsons tiefgründigen und scharfsinnigen Analysen der revolutionären Filme von Sergei Eisenstein und Dziga Vertov. Dieses posthume Werk versammelt erstmals Michelsons umfassende Untersuchungen, die es den Leser*innen ermöglichen, ihre fortwährenden Auseinandersetzungen mit diesen einflussreichen Filmemachern nachzuvollziehen. Michelson, die in den 1970er Jahren amerikanischen Zuschauer*innen den sowjetischen Film näherbrachte, wendet die phänomenologischen Lesarten, die sie zuvor auf amerikanische Filmemacher anwandte, auch auf die Werke von Eisenstein und Vertov an. Über vier Jahrzehnte hinweg thematisiert sie das, was sie als „intellektuelles Kino“ bezeichnet – den bewussten Versuch, philosophisch informierte Entsprechungen für das Bewusstsein zu schaffen. Die Sammlung umfasst Michelsons bedeutende Essays über Eisensteins unrealisierten Filmprojekte zu Marx' "Das Kapital" und Joyces "Ulysses" sowie ihre autoritative Analyse von Vertovs Meisterwerk "Der Mann mit der Kamera". Diese Texte belegen Michelsons nachhaltigen Einfluss als Schriftstellerin und Denkerin und ihre Rolle bei der Etablierung der Filmwissenschaft als akademisches Fach. Diese Sammlung macht diese kanonischen Texte für eine neue Generation von Filmwissenschaftler*innen zugänglich.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
-
Was versteht man unter der Deckung in der Versicherungsbranche und warum ist sie für Versicherungsnehmer wichtig?
Die Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice bietet, um Schäden oder Verluste abzudecken. Sie ist wichtig für Versicherungsnehmer, da sie sicherstellt, dass sie im Falle eines Schadens finanziell abgesichert sind und keine hohen Kosten tragen müssen. Eine ausreichende Deckung kann helfen, finanzielle Risiken zu minimieren und die finanzielle Sicherheit zu gewährleisten. **
Ähnliche Suchbegriffe für Hypothesis
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **
-
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **
-
"Was sind die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche?"
Die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche sind die direkte Zahlung an den Versicherungsnehmer, die Reparatur oder Ersatzleistung für beschädigtes Eigentum und die Inanspruchnahme von Dienstleistern zur Schadensbehebung. Oftmals wird auch eine Kombination dieser Methoden angewendet, um den Schaden schnell und effizient zu regulieren. Die Versicherungsunternehmen arbeiten eng mit Gutachtern, Anwälten und anderen Experten zusammen, um die Schadensregulierung fair und transparent zu gestalten. **
-
Wie funktioniert die Schadensregulierung bei einem Autounfall? Was sind die gängigen Verfahren zur Schadensregulierung in der Versicherungsbranche?
Bei einem Autounfall wird der Schaden entweder über die eigene Kaskoversicherung oder die Haftpflichtversicherung des Unfallverursachers reguliert. Die Versicherungen prüfen den Schaden, klären die Schuldfrage und übernehmen die Kosten für Reparaturen oder Ersatz. Die gängigen Verfahren zur Schadensregulierung sind die Schadensmeldung, die Begutachtung des Fahrzeugs und die Auszahlung der Entschädigung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.