Domain insurance-business.de kaufen?
Wir ziehen mit dem Projekt
insurance-business.de um.
Sind Sie am Kauf der Domain
insurance-business.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insurance-business.de kaufen?
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Nar
Top-Angebote
Produkte zum Begriff Nar:
-
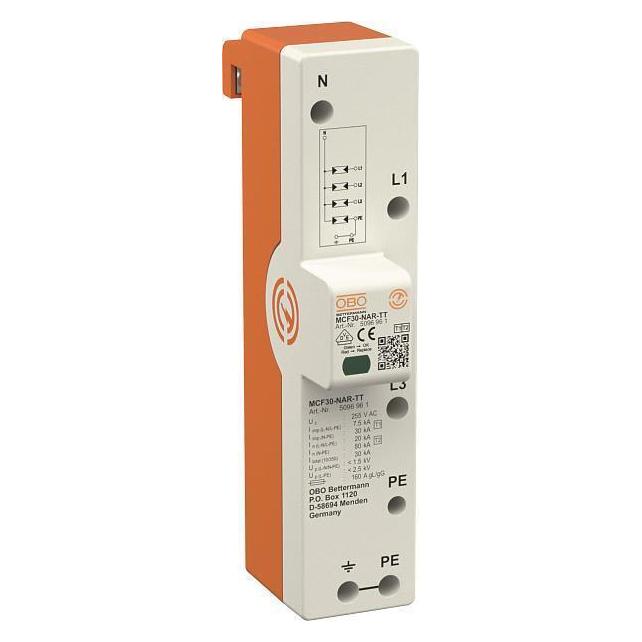
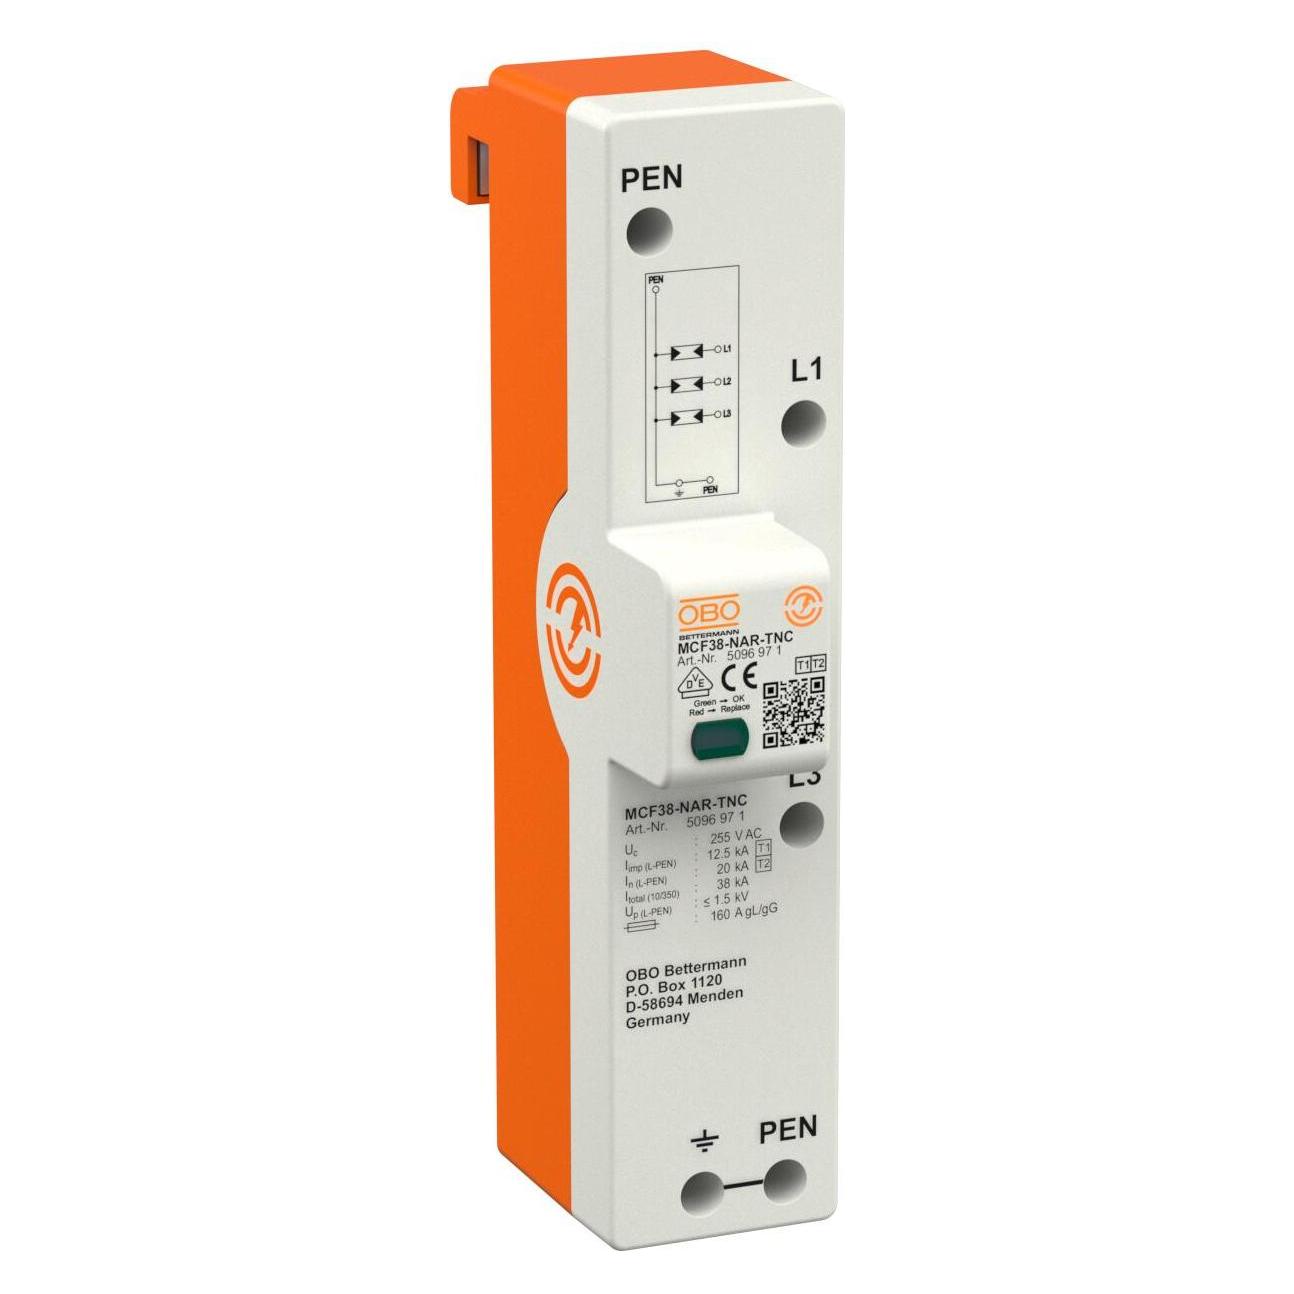
OBO Bettermann, Überspannungsschutz, LightningController Rail MCF38-NAR-TNCDer LightningController Rail MCF38-NAR-TNC von OBO Bettermann ist ein hochentwickelter Überspannungsschutz, der speziell für die Montage auf 40-mm-Sammelschienen in TN-C-Systemen konzipiert wurde. Dieser Kombiableiter der Typen 1 und 2 bietet einen effektiven Schutz für Endgeräte mit einem Schutzpegel von 1,5 kV. Er erfüllt die strengen Anforderungen der VDE 0100-534 und bietet einen Blitzstromableitvermögen von bis zu 38 kA (10/350). Der Controller ist für den Einsatz in Gebäuden mit Blitzschutz oder Freileitungseinspeisung geeignet und gewährleistet eine zuverlässige Funkenstreckenlösung im Vorzählerbereich gemäss der VDE-AR-N 4100. Mit einer maximalen Vorsicherung von 160 A gL/gG und folgestromlöschenden Eigenschaften bis zu 50 kA stellt dieser Überspannungsschutz sicher, dass Ihre elektrischen Systeme optimal geschützt sind. - Blitzstromableitvermögen bis 38 kA (10/350) - Folgestromlöschend bis 50 kA - Maximale Vorsicherung bis 160 A gL/gG - Einhaltung der VDE 0100-534 und VDE-AR-N 4100 - Geeignet für TN-C-Systeme mit Blitzschutzpotentialausgleich.258,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager Wandler- und Messschrank 1400x800x205,NAR NH1 FP93W10NFP93W10N | 85371098 Der Hager Wandler- und Messschrank univers N, ohne Wechselplatte, mit APZ, und Direktabgang. Er unterstützt NH1-Sicherungen und bietet eine direkte Abgangsmöglichkeit. Die robuste Bauweise erleichtert die Installation und Wartung.6373,33 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
-
Was versteht man unter der Deckung in der Versicherungsbranche und warum ist sie für Versicherungsnehmer wichtig?
Die Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice bietet, um Schäden oder Verluste abzudecken. Sie ist wichtig für Versicherungsnehmer, da sie sicherstellt, dass sie im Falle eines Schadens finanziell abgesichert sind und keine hohen Kosten tragen müssen. Eine ausreichende Deckung kann helfen, finanzielle Risiken zu minimieren und die finanzielle Sicherheit zu gewährleisten. **
-
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **
-
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **
"Was sind die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche?"
Die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche sind die direkte Zahlung an den Versicherungsnehmer, die Reparatur oder Ersatzleistung für beschädigtes Eigentum und die Inanspruchnahme von Dienstleistern zur Schadensbehebung. Oftmals wird auch eine Kombination dieser Methoden angewendet, um den Schaden schnell und effizient zu regulieren. Die Versicherungsunternehmen arbeiten eng mit Gutachtern, Anwälten und anderen Experten zusammen, um die Schadensregulierung fair und transparent zu gestalten. **
Wie funktioniert die Schadensregulierung bei einem Autounfall? Was sind die gängigen Verfahren zur Schadensregulierung in der Versicherungsbranche?
Bei einem Autounfall wird der Schaden entweder über die eigene Kaskoversicherung oder die Haftpflichtversicherung des Unfallverursachers reguliert. Die Versicherungen prüfen den Schaden, klären die Schuldfrage und übernehmen die Kosten für Reparaturen oder Ersatz. Die gängigen Verfahren zur Schadensregulierung sind die Schadensmeldung, die Begutachtung des Fahrzeugs und die Auszahlung der Entschädigung. **
Top-Angebote
Produkte zum Begriff Nar:
-
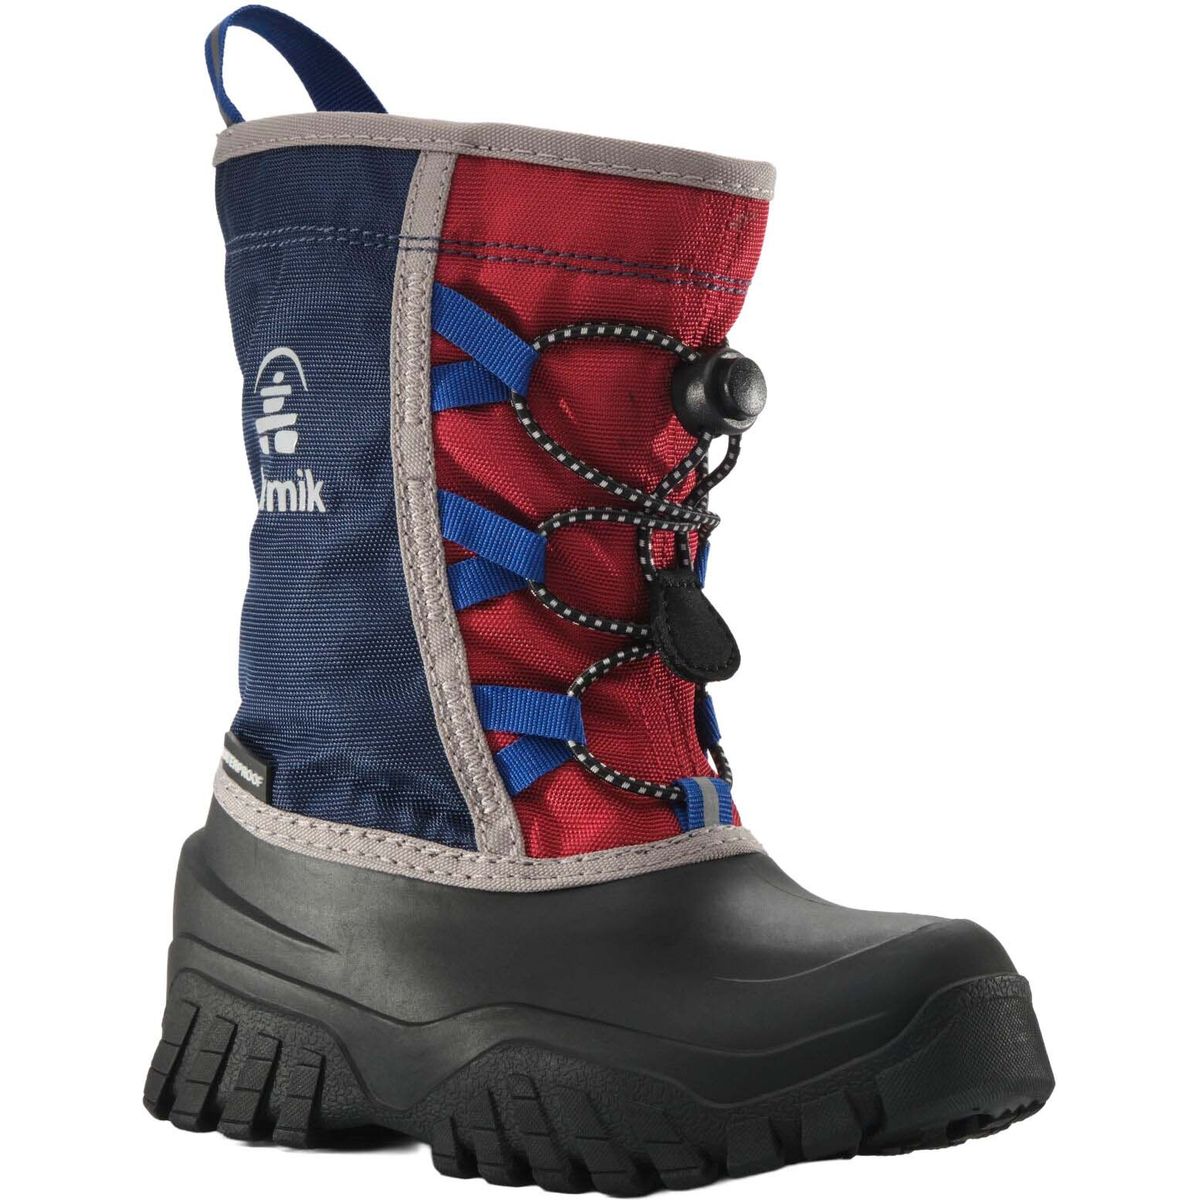
Kamik Freezie navy/red (NAR) 32 NF4152N-NAR-32Die Freezie Winterstiefel für Kinder von Kamik sind die ideale Wahl für kalte Wintertage voller Abenteuer. Diese robusten Stiefel sind speziell für Jungen konzipiert und bieten dank ihres Nylon-Obermaterials eine ausgezeichnete Mischung aus Flexibilität und Haltbarkeit. Egal ob im Schnee, Schneematsch oder auf gefrorenem Boden – diese Stiefel sind bereit für jede Herausforderung. Ein herausragendes Merkmal der Freezie Stiefel ist die „Thermal Guard“-Isolierung, die dafür sorgt, dass die Füße auch bei extrem niedrigen Temperaturen angenehm warm bleiben. Der Temperaturbereich von bis zu –25 °F / –32 °C macht sie zu einem verlässlichen Begleiter, wenn die Luft eisig wird. Die wasserdichte Konstruktion hält die Füße trocken, während die Gummi-Außensohle sicheren Halt auf rutschigen Oberflächen bietet. Der praktische Bungee-Verschluss ermöglicht ein schnelles An- und Ausziehen und sorgt dafür, dass die Stiefel stets gut sitzen. Zudem ist der Innenschuh herausnehmbar, was die Pflege und Reinigung erleichtert und für zusätzlichen Komfort sorgt. Mit einer mittleren Schafthöhe bieten die Stiefel optimalen Schutz und Bewegungsfreiheit für aktive Kinder. Produktdetails Konstruktion: Mid Cut Gemacht für: Kinder Verschluss: Verstellbarer Bungee-Verschluss Obermaterial aus Nylon: Robust, flexibel, bereit für wildes Spielen. „Thermal Guard“-Isolierung: Hält die Wärme, wenn die Luft beißt. Gummi-Außensohle: Sichere Traktion auf Eis und im Schlamm. Bungee-Verschluss: Schnell anziehen, gut sitzen, los geht’s. –25 °F / –32 °C Temperaturbereich: Gemacht für Kälte, die die Luft zum Knacken bringt. Materialien: Außenmaterial: 600D Nylon Futter: Herausnehmbarem Innenschuh, Fleece 6MM THERMAL GUARD Eigenschaften: wasserdicht Innen/Zwischensohle: Nicht angegeben Aussensohle: Gummi58,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann, Überspannungsschutz, LightningController Rail MCF38-NAR-TNCDer LightningController Rail MCF38-NAR-TNC von OBO Bettermann ist ein hochentwickelter Überspannungsschutz, der speziell für die Montage auf 40-mm-Sammelschienen in TN-C-Systemen konzipiert wurde. Dieser Kombiableiter der Typen 1 und 2 bietet einen effektiven Schutz für Endgeräte mit einem Schutzpegel von 1,5 kV. Er erfüllt die strengen Anforderungen der VDE 0100-534 und bietet einen Blitzstromableitvermögen von bis zu 38 kA (10/350). Der Controller ist für den Einsatz in Gebäuden mit Blitzschutz oder Freileitungseinspeisung geeignet und gewährleistet eine zuverlässige Funkenstreckenlösung im Vorzählerbereich gemäss der VDE-AR-N 4100. Mit einer maximalen Vorsicherung von 160 A gL/gG und folgestromlöschenden Eigenschaften bis zu 50 kA stellt dieser Überspannungsschutz sicher, dass Ihre elektrischen Systeme optimal geschützt sind. - Blitzstromableitvermögen bis 38 kA (10/350) - Folgestromlöschend bis 50 kA - Maximale Vorsicherung bis 160 A gL/gG - Einhaltung der VDE 0100-534 und VDE-AR-N 4100 - Geeignet für TN-C-Systeme mit Blitzschutzpotentialausgleich.258,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
-
Was versteht man unter der Deckung in der Versicherungsbranche und warum ist sie für Versicherungsnehmer wichtig?
Die Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice bietet, um Schäden oder Verluste abzudecken. Sie ist wichtig für Versicherungsnehmer, da sie sicherstellt, dass sie im Falle eines Schadens finanziell abgesichert sind und keine hohen Kosten tragen müssen. Eine ausreichende Deckung kann helfen, finanzielle Risiken zu minimieren und die finanzielle Sicherheit zu gewährleisten. **
Ähnliche Suchbegriffe für Nar
-
Hager Wandler- und Messschrank 1400x800x205,NAR NH1 FP93W10NFP93W10N | 85371098 Der Hager Wandler- und Messschrank univers N, ohne Wechselplatte, mit APZ, und Direktabgang. Er unterstützt NH1-Sicherungen und bietet eine direkte Abgangsmöglichkeit. Die robuste Bauweise erleichtert die Installation und Wartung.6373,33 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
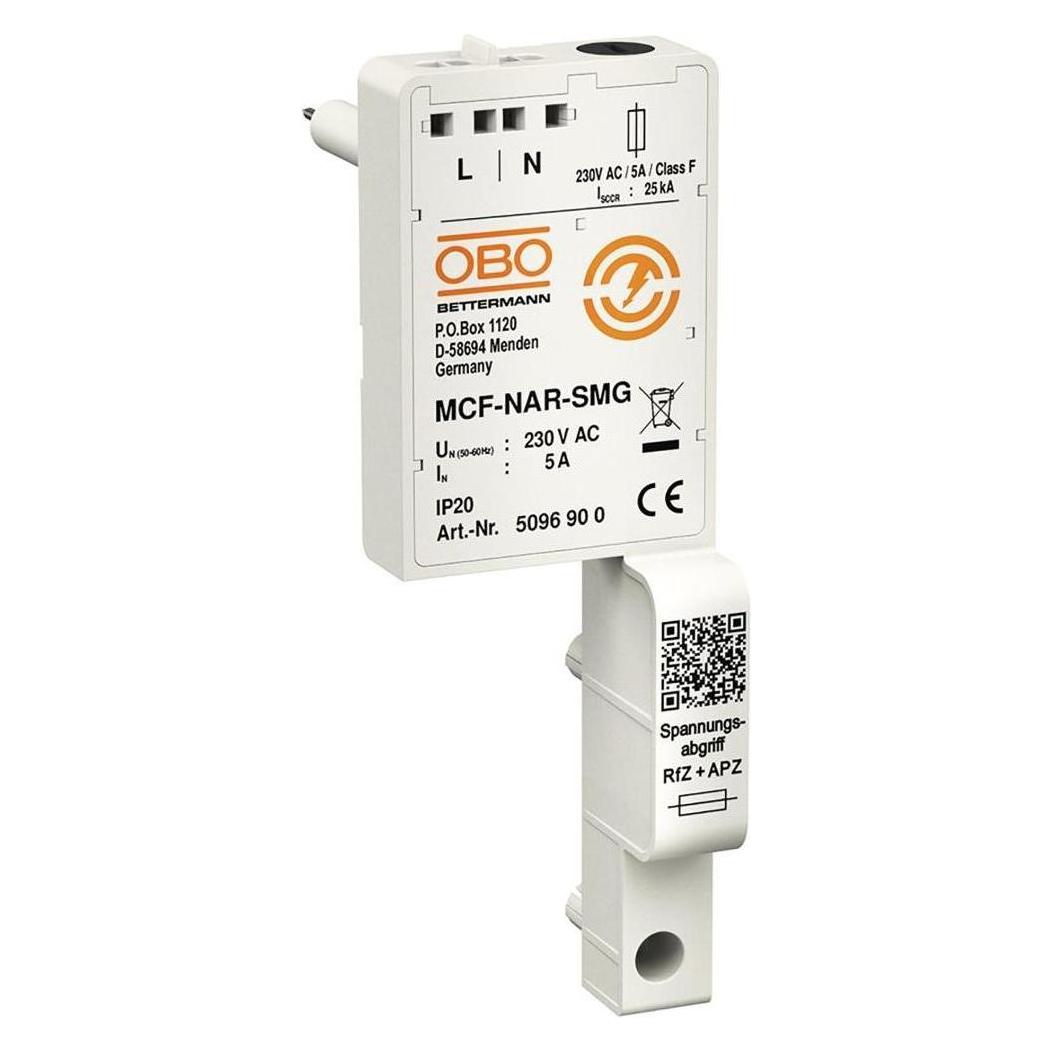
OBO Bettermann 5096950 MCF25-NAR-TNC Kombiableiter 1 St.Der MCF25-NAR Kombiableiter Typ 1+2 zum Blitzschutzpotentialausgleich nach VDE 0185-305 (IEC 62305) eignet sich für den Einsatz im Vorzählerbereich gemäß der VDE-AR-N 4100. Einsatzbereich des MCF25-NAR sind Gebäude mit Freileitungseinspeisung in TN-C-Systemen. Die Montage erfolgt auf 40-mm-Sammelschienen im netzseitigen Anschlussraum. Der Schutzpegel von <=1,5 kV schützt die Endgeräte in der Anlage. Das Blitzstromableitvermögen beträgt 25 kA (10/350) gesamt und 8,5 kA (10/350) pro Pol, folgestromlöschend bis 50 kA mit einer max. Vorsicherung bis 160 A gL/gG.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann 5096985 MCF100-NAR-TT Kombiableiter 1 St.Der MCF100-NAR Kombiableiter Typ 1+2 zum Blitzschutzpotentialausgleich nach VDE 0185-305 (IEC 62305) eignet sich für den Einsatz im Vorzählerbereich gemäß der VDE-AR-N 4100. Einsatzbereich des MCF100-NAR sind Gebäude mit Blitzschutz oder Freileitungseinspeisung in TN-S- und TT-Systemen. Die Montage erfolgt auf 40-mm-Sammelschienen im netzseitigen Anschlussraum. Der Schutzpegel von <=1,5 kV schützt die Endgeräte in der Anlage. Das Blitzstromableitvermögen beträgt 100 kA (10/350) gesamt und 25 kA (10/350) pro Pol, folgestromlöschend bis 50 kA mit einer max. Vorsicherung bis 315 A gL/gG.1595,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **
-
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **
-
"Was sind die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche?"
Die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche sind die direkte Zahlung an den Versicherungsnehmer, die Reparatur oder Ersatzleistung für beschädigtes Eigentum und die Inanspruchnahme von Dienstleistern zur Schadensbehebung. Oftmals wird auch eine Kombination dieser Methoden angewendet, um den Schaden schnell und effizient zu regulieren. Die Versicherungsunternehmen arbeiten eng mit Gutachtern, Anwälten und anderen Experten zusammen, um die Schadensregulierung fair und transparent zu gestalten. **
-
Wie funktioniert die Schadensregulierung bei einem Autounfall? Was sind die gängigen Verfahren zur Schadensregulierung in der Versicherungsbranche?
Bei einem Autounfall wird der Schaden entweder über die eigene Kaskoversicherung oder die Haftpflichtversicherung des Unfallverursachers reguliert. Die Versicherungen prüfen den Schaden, klären die Schuldfrage und übernehmen die Kosten für Reparaturen oder Ersatz. Die gängigen Verfahren zur Schadensregulierung sind die Schadensmeldung, die Begutachtung des Fahrzeugs und die Auszahlung der Entschädigung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.