Domain insurance-business.de kaufen?
Wir ziehen mit dem Projekt
insurance-business.de um.
Sind Sie am Kauf der Domain
insurance-business.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insurance-business.de kaufen?
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Stefi
Top-Angebote
Produkte zum Begriff Stefi:
-
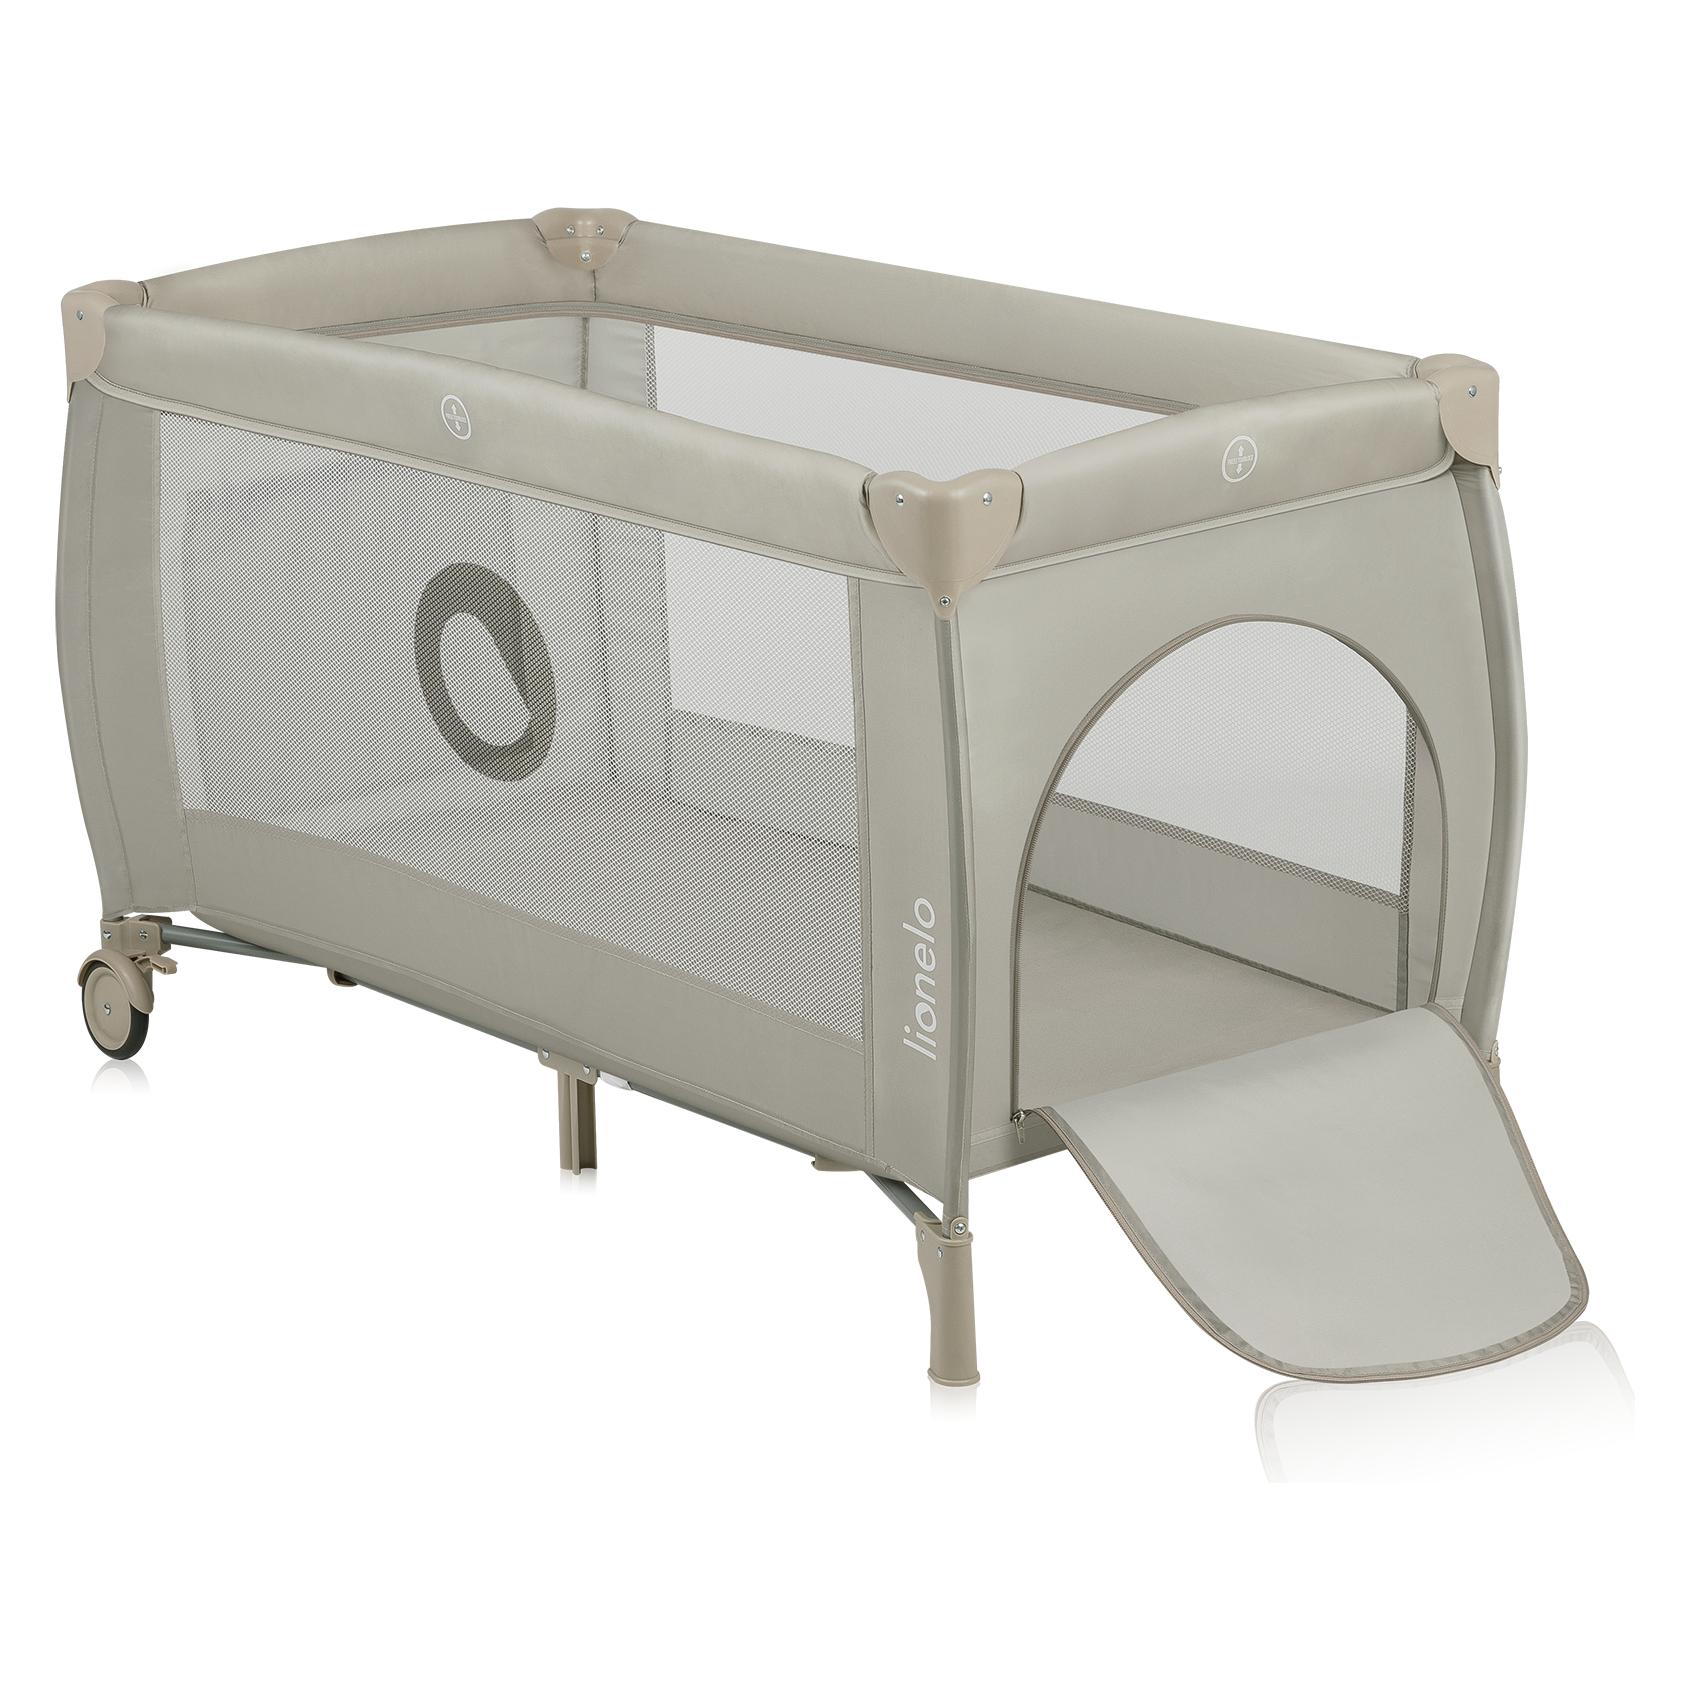
Lionelo Reisebett Stefi 2in1, beigeDas Reisebett Stefi 2in1 von Lionelo bietet Deinem Mini zu Hause und unterwegs einen komfortablen Schlafplatz. Du kannst es auch als Laufgitter verwenden. Lieferumfang: Reisebett Stefi 2in1 inkl. Schaumstoffmatratze, Tasche mit Griffen Material: Stahl, Kunststoff, Polyester 210D, Matratzenbezug aus Baumwolle (waschbar) Verwendung: als Babybett, Reisebett, Laufgitter Belastbarkeit: bis 15 kg Maße: 126(L) x 67(B) x 73(H) cm, Faltmaß: 74(L) x 20(B) x 22(H) cm, Matratze 118(L) x 58(B) x 0,5(H) cm, Gewicht 8 kg Das Reisebett Stefi 2in1 von Lionelo bietet Deinem Mini einen komfortablen Platz zum Träumen, Ausruhen und Spielen. Es ist mit einer Schaumstoffmatratze mit waschbarem Baumwoll-Bezug ausgestattet. Seitliche Mesh-Einsätze sorgen für eine gute Belüftung und Dein Kind kann jederzeit seine Umgebung betrachten. Über den Reißverschluss-Eingang können ältere Kids selbstständig ins Bett hinein- oder wieder herauskrabbeln. Möchtest Du das Bett innerhalb der Wohnung bewegen, punkten die zwei gebremste Räder. Für einen unkomplizierten Transport auf Reisen kannst Du das Bett kompakt zusammenklappen und in der mitgelieferten Tasche verstauen. Ein Schnellklappsystem und eine LockGuard-Verriegelung, die ein unbeabsichtigtes Zusammenklappen beim Aufbau verhindert, erleichtern Dir das Handling.57,99 €*Versand: 1,99 €Sichere Weiterleitung zum Anbieter
-
Lionelo, Reisebett, Stefi Plus (65 x 125 cm)Das Stefi Plus von Lionelo ist ein vielseitiges Reisebett, das sowohl als komfortables Reisebett als auch als praktisches Laufgitter genutzt werden kann. Es bietet eine 2-in-1-Funktionalität, die es ideal für den Einsatz zu Hause und unterwegs macht. Mit einer höhenverstellbaren Matratze lässt sich das Bett individuell an die Bedürfnisse des Kindes anpassen. Das leichte und stabile Design aus Stahl sorgt für Sicherheit, während die atmungsaktiven Netze eine optimale Luftzirkulation gewährleisten. Das Stefi Plus ist für Kinder ab dem ersten Lebenstag bis zu einem Gewicht von 15 kg geeignet und bietet ausreichend Platz zum Ausruhen und Spielen. Die einfache Handhabung ermöglicht ein schnelles Zusammenfalten und einen unkomplizierten Transport in der mitgelieferten Tragetasche. Zwei Räder erleichtern das Bewegen des Bettes an verschiedene Orte, während der abnehmbare Nebenausgang zusätzliche Sicherheit bietet. - 2-in-1-Funktionalität als Reisebett und Laufgitter - Höhenverstellbare Matratze für individuelle Anpassung - Zusammenklappbar für einfache Aufbewahrung und Transport - Inklusive Nebenausgang für zusätzliche Sicherheit - Leichte, aber stabile Stahlkonstruktion für optimale Sicherheit.139,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Emanzipation und Akkulturation 1780-1871, Sachbücher von Michael A. Meyer, Stefi Jersch-Wenzel, Michael BrennerDie deutsch-jüdische Geschichte in der Neuzeit hat sich gleich bei ihrem Erscheinen den Ruf eines Standardwerks erworben. Die vier Bände werden jetzt in einer Sonderausgabe vorgelegt, die sie einem noch grösseren Publikum zugänglich machen sollen. Das Werk setzt ein mit dem Beginn des 17. Jahrhunderts, stellt den Weg zur Emanzipation und Akkulturation dar, der doch nie zur vollständigen Integration in die deutsche Gesellschaft führt, und schliesst mit der Ausgrenzung der Juden und ihrer systematischen Ermordung unter dem NS-Regime. Aber: "Trotz der erdrückenden Realität des Holocaust, die die hier erzählte Geschichte auf tragische Weise beendet hat", ist es nicht im Hinblick auf ihn angelegt. Die deutsch-jüdische Geschichte erscheint hier als Bestandteil der Geschichte des jüdischen Volkes wie der der Deutschen (M. A. Meyer), einer Geschichte freilich, in der am Ende alle Hoffnungen der Juden zunichte werden, ihr ausserordentlicher Beitrag zur deutschen Kultur geleugnet wird.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
-
Was versteht man unter der Deckung in der Versicherungsbranche und warum ist sie für Versicherungsnehmer wichtig?
Die Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice bietet, um Schäden oder Verluste abzudecken. Sie ist wichtig für Versicherungsnehmer, da sie sicherstellt, dass sie im Falle eines Schadens finanziell abgesichert sind und keine hohen Kosten tragen müssen. Eine ausreichende Deckung kann helfen, finanzielle Risiken zu minimieren und die finanzielle Sicherheit zu gewährleisten. **
-
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **
-
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **


"Was sind die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche?"
Die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche sind die direkte Zahlung an den Versicherungsnehmer, die Reparatur oder Ersatzleistung für beschädigtes Eigentum und die Inanspruchnahme von Dienstleistern zur Schadensbehebung. Oftmals wird auch eine Kombination dieser Methoden angewendet, um den Schaden schnell und effizient zu regulieren. Die Versicherungsunternehmen arbeiten eng mit Gutachtern, Anwälten und anderen Experten zusammen, um die Schadensregulierung fair und transparent zu gestalten. **
Wie funktioniert die Schadensregulierung bei einem Autounfall? Was sind die gängigen Verfahren zur Schadensregulierung in der Versicherungsbranche?
Bei einem Autounfall wird der Schaden entweder über die eigene Kaskoversicherung oder die Haftpflichtversicherung des Unfallverursachers reguliert. Die Versicherungen prüfen den Schaden, klären die Schuldfrage und übernehmen die Kosten für Reparaturen oder Ersatz. Die gängigen Verfahren zur Schadensregulierung sind die Schadensmeldung, die Begutachtung des Fahrzeugs und die Auszahlung der Entschädigung. **
Top-Angebote
Produkte zum Begriff Stefi:
-
Lionelo, Reisebett, Stefi PlusDer Lionelo Stefi Plus ist ein vielseitiges 2-in-1 Reisebett und Laufstall für Kinder von der Geburt bis etwa 36 Monate mit einer maximalen Gewichtsbelastung von 15 kg. Diese tragbare Lösung bietet eine stabile Stahlrahmenkonstruktion und misst ausgeklappt 125 cm Länge, 65 cm Breite und 76 cm Höhe. Zum Transport und zur Aufbewahrung faltet sie sich kompakt auf Masse von 23,5 cm x 22,5 cm x 79,5 cm bei einem Nettogewicht von 9,4 kg. Das Produkt beinhaltet eine praktische Tragetasche. Ein zentrales Element ist die 2 cm dicke T25-Dichte Polyurethanschaummatratze, die Rückenunterstützung bietet und formstabil ist. Die Matratze verfügt über zwei verstellbare Höhenstufen zur Anpassung an die kindliche Entwicklung und zur Entlastung der Betreuungsperson. Der Rahmen integriert ein LockGuard-Sicherheitssystem zur Verhinderung unbeabsichtigten Zusammenklappens während der Nutzung. Alle Kanten sind mit profilierten Kunststoffabdeckungen geschützt, um scharfe Ecken auszuschliessen. Das erhöhte Design isoliert das Kind von kalten Bodenkontakten. Funktionale Mesh-Einsätze an allen Seiten gewährleisten optimale Belüftung und ermöglichen einfache Beobachtung des Kindes. Ein seitlicher Eingang mit Reissverschluss erleichtert den Zugang bei Nutzung als Laufstall. Zusätzliche praktische Merkmale umfassen zwei Räder zur einfachen Umpositionierung, eine Seitentasche zur Spielzeugaufbewahrung und einen abnehmbaren Polyesterbezug, der sich leicht reinigen lässt. Das Produkt eignet sich für den Einsatz zu Hause, auf Reisen oder bei Outdoor-Aktivitäten.117,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lionelo Reisebett Stefi 2in1, beigeDas Reisebett Stefi 2in1 von Lionelo bietet Deinem Mini zu Hause und unterwegs einen komfortablen Schlafplatz. Du kannst es auch als Laufgitter verwenden. Lieferumfang: Reisebett Stefi 2in1 inkl. Schaumstoffmatratze, Tasche mit Griffen Material: Stahl, Kunststoff, Polyester 210D, Matratzenbezug aus Baumwolle (waschbar) Verwendung: als Babybett, Reisebett, Laufgitter Belastbarkeit: bis 15 kg Maße: 126(L) x 67(B) x 73(H) cm, Faltmaß: 74(L) x 20(B) x 22(H) cm, Matratze 118(L) x 58(B) x 0,5(H) cm, Gewicht 8 kg Das Reisebett Stefi 2in1 von Lionelo bietet Deinem Mini einen komfortablen Platz zum Träumen, Ausruhen und Spielen. Es ist mit einer Schaumstoffmatratze mit waschbarem Baumwoll-Bezug ausgestattet. Seitliche Mesh-Einsätze sorgen für eine gute Belüftung und Dein Kind kann jederzeit seine Umgebung betrachten. Über den Reißverschluss-Eingang können ältere Kids selbstständig ins Bett hinein- oder wieder herauskrabbeln. Möchtest Du das Bett innerhalb der Wohnung bewegen, punkten die zwei gebremste Räder. Für einen unkomplizierten Transport auf Reisen kannst Du das Bett kompakt zusammenklappen und in der mitgelieferten Tasche verstauen. Ein Schnellklappsystem und eine LockGuard-Verriegelung, die ein unbeabsichtigtes Zusammenklappen beim Aufbau verhindert, erleichtern Dir das Handling.57,99 €*Versand: 1,99 €Sichere Weiterleitung zum Anbieter
-
Lionelo, Reisebett, Stefi Plus (65 x 125 cm)Das Stefi Plus von Lionelo ist ein vielseitiges Reisebett, das sowohl als komfortables Reisebett als auch als praktisches Laufgitter genutzt werden kann. Es bietet eine 2-in-1-Funktionalität, die es ideal für den Einsatz zu Hause und unterwegs macht. Mit einer höhenverstellbaren Matratze lässt sich das Bett individuell an die Bedürfnisse des Kindes anpassen. Das leichte und stabile Design aus Stahl sorgt für Sicherheit, während die atmungsaktiven Netze eine optimale Luftzirkulation gewährleisten. Das Stefi Plus ist für Kinder ab dem ersten Lebenstag bis zu einem Gewicht von 15 kg geeignet und bietet ausreichend Platz zum Ausruhen und Spielen. Die einfache Handhabung ermöglicht ein schnelles Zusammenfalten und einen unkomplizierten Transport in der mitgelieferten Tragetasche. Zwei Räder erleichtern das Bewegen des Bettes an verschiedene Orte, während der abnehmbare Nebenausgang zusätzliche Sicherheit bietet. - 2-in-1-Funktionalität als Reisebett und Laufgitter - Höhenverstellbare Matratze für individuelle Anpassung - Zusammenklappbar für einfache Aufbewahrung und Transport - Inklusive Nebenausgang für zusätzliche Sicherheit - Leichte, aber stabile Stahlkonstruktion für optimale Sicherheit.139,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
-
Was versteht man unter der Deckung in der Versicherungsbranche und warum ist sie für Versicherungsnehmer wichtig?
Die Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice bietet, um Schäden oder Verluste abzudecken. Sie ist wichtig für Versicherungsnehmer, da sie sicherstellt, dass sie im Falle eines Schadens finanziell abgesichert sind und keine hohen Kosten tragen müssen. Eine ausreichende Deckung kann helfen, finanzielle Risiken zu minimieren und die finanzielle Sicherheit zu gewährleisten. **
Ähnliche Suchbegriffe für Stefi
-
Emanzipation und Akkulturation 1780-1871, Sachbücher von Michael A. Meyer, Stefi Jersch-Wenzel, Michael BrennerDie deutsch-jüdische Geschichte in der Neuzeit hat sich gleich bei ihrem Erscheinen den Ruf eines Standardwerks erworben. Die vier Bände werden jetzt in einer Sonderausgabe vorgelegt, die sie einem noch grösseren Publikum zugänglich machen sollen. Das Werk setzt ein mit dem Beginn des 17. Jahrhunderts, stellt den Weg zur Emanzipation und Akkulturation dar, der doch nie zur vollständigen Integration in die deutsche Gesellschaft führt, und schliesst mit der Ausgrenzung der Juden und ihrer systematischen Ermordung unter dem NS-Regime. Aber: "Trotz der erdrückenden Realität des Holocaust, die die hier erzählte Geschichte auf tragische Weise beendet hat", ist es nicht im Hinblick auf ihn angelegt. Die deutsch-jüdische Geschichte erscheint hier als Bestandteil der Geschichte des jüdischen Volkes wie der der Deutschen (M. A. Meyer), einer Geschichte freilich, in der am Ende alle Hoffnungen der Juden zunichte werden, ihr ausserordentlicher Beitrag zur deutschen Kultur geleugnet wird.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **
-
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **
-
"Was sind die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche?"
Die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche sind die direkte Zahlung an den Versicherungsnehmer, die Reparatur oder Ersatzleistung für beschädigtes Eigentum und die Inanspruchnahme von Dienstleistern zur Schadensbehebung. Oftmals wird auch eine Kombination dieser Methoden angewendet, um den Schaden schnell und effizient zu regulieren. Die Versicherungsunternehmen arbeiten eng mit Gutachtern, Anwälten und anderen Experten zusammen, um die Schadensregulierung fair und transparent zu gestalten. **
-
Wie funktioniert die Schadensregulierung bei einem Autounfall? Was sind die gängigen Verfahren zur Schadensregulierung in der Versicherungsbranche?
Bei einem Autounfall wird der Schaden entweder über die eigene Kaskoversicherung oder die Haftpflichtversicherung des Unfallverursachers reguliert. Die Versicherungen prüfen den Schaden, klären die Schuldfrage und übernehmen die Kosten für Reparaturen oder Ersatz. Die gängigen Verfahren zur Schadensregulierung sind die Schadensmeldung, die Begutachtung des Fahrzeugs und die Auszahlung der Entschädigung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.