Domain insurance-business.de kaufen?
Wir ziehen mit dem Projekt
insurance-business.de um.
Sind Sie am Kauf der Domain
insurance-business.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insurance-business.de kaufen?
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
Habt ihr einen Notfallplan?
Ja, wir haben einen Notfallplan. Dieser umfasst verschiedene Szenarien, wie zum Beispiel Naturkatastrophen, technische Ausfälle oder Sicherheitsvorfälle. Der Plan beinhaltet Maßnahmen zur Evakuierung, Kommunikation und Wiederherstellung des normalen Betriebs. Wir überprüfen und aktualisieren den Notfallplan regelmäßig, um sicherzustellen, dass er den aktuellen Gegebenheiten entspricht. **
Ähnliche Suchbegriffe für Notfallplan
Top-Angebote
Produkte zum Begriff Notfallplan:
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
-
Warum hat Habeck den Gas-Notfallplan hervorgerufen?
Robert Habeck hat den Gas-Notfallplan hervorgerufen, um auf die drohende Versorgungsknappheit infolge der gestörten Gaslieferungen aus Russland aufmerksam zu machen. Durch den Plan sollen Maßnahmen ergriffen werden, um eine ausreichende Versorgung mit Gas sicherzustellen und mögliche Engpässe zu vermeiden. Habeck möchte damit auch den Druck auf Russland erhöhen, um eine Lösung für das Lieferproblem zu finden. **
-
Gibt es einen Notfallplan für den Weltuntergang?
Es gibt verschiedene Notfallpläne und Szenarien für den Umgang mit Naturkatastrophen oder globalen Bedrohungen wie einem Asteroideneinschlag oder einer Pandemie. Diese Pläne werden von Regierungen, internationalen Organisationen und wissenschaftlichen Einrichtungen entwickelt, um die Auswirkungen solcher Ereignisse zu minimieren und die Bevölkerung zu schützen. Es ist jedoch wichtig anzumerken, dass der Begriff "Weltuntergang" in der Regel metaphorisch verwendet wird und es keinen spezifischen Notfallplan für ein solches Ereignis gibt. **
-
Wie lautet der Notfallplan für den Junggesellenabschied?
Der Notfallplan für den Junggesellenabschied kann je nach Situation variieren, aber im Allgemeinen sollte er eine Liste mit wichtigen Kontakten enthalten, wie zum Beispiel die Telefonnummern von Taxiunternehmen oder Krankenhäusern. Es ist auch ratsam, eine Kopie der Reisedokumente und Versicherungsinformationen mitzuführen. Darüber hinaus sollte der Plan mögliche Szenarien wie Verlust von Geld oder Mobiltelefonen berücksichtigen und Lösungen dafür vorsehen. **


Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
Was versteht man unter der Deckung in der Versicherungsbranche und warum ist sie für Versicherungsnehmer wichtig?
Die Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice bietet, um Schäden oder Verluste abzudecken. Sie ist wichtig für Versicherungsnehmer, da sie sicherstellt, dass sie im Falle eines Schadens finanziell abgesichert sind und keine hohen Kosten tragen müssen. Eine ausreichende Deckung kann helfen, finanzielle Risiken zu minimieren und die finanzielle Sicherheit zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Notfallplan:
-
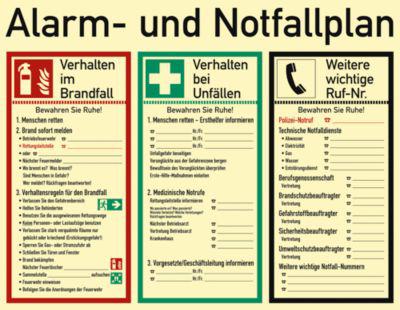
HP Autozubehör, Sicherheitskennzeichnung, Alarm-/Notfallplan ASR A1.3/DIN EN ISO 7010/DIN 67510 L620xB480 mm KunststoffDer Alarm-/Notfallplan ASR A1.3 ist ein wichtiges Sicherheitskennzeichen, das gemäss den Normen DIN EN ISO 7010 und DIN 67510 konzipiert wurde. Mit einer Grösse von 620 x 480 mm bietet dieser Plan eine klare und gut sichtbare Darstellung von Notfallinformationen. Hergestellt aus langlebigem Kunststoff, ist das Material sowohl robust als auch leicht zu handhaben. Der Plan ist langnachleuchtend, was bedeutet, dass er auch bei schlechten Lichtverhältnissen gut sichtbar bleibt. Zudem ermöglicht die Selbstbeschriftungsfunktion eine individuelle Anpassung, sodass spezifische Notfallinformationen hinzugefügt werden können. Dieser Alarm-/Notfallplan ist ein unverzichtbares Hilfsmittel für die Sicherheit in öffentlichen und gewerblichen Einrichtungen. - Langnachleuchtend für bessere Sichtbarkeit im Dunkeln - Selbstbeschriftbar für individuelle Anpassungen - Entspricht den Normen DIN EN ISO 7010 und DIN 67510.63,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
moedel Hinweisschild „Alarm- und Notfallplan“, 3-spaltig, EN ISO 7010, Leuchtklasse C, 160 mcd/m², L 480 x B 620 mm, Kunststoff, mehrfarbigIn Notfallsituationen ist schnelles und besonnenes Handeln entscheidend. Unklare oder unvollständige Anweisungen können wertvolle Zeit kosten und Menschen gefährden. Das Moedel Hinweisschild „Alarm- und Notfallplan“ stellt sicher, dass alle relevanten Verhaltensregeln und Notfallnummern auf einen Blick ersichtlich sind. Das rechteckige Hinweisschild ist für die Wandmontage konzipiert und klar strukturiert. Drei deutlich abgegrenzte Spalten geben Anweisungen für den Brandfall, Unfälle und weitere wichtige Notrufnummern. Die rot umrandete Spalte „Verhalten im Brandfall“ enthält ein Feuerlöscher-Symbol und Felder für individuelle Notizen. Die grün umrandete Spalte „Verhalten bei Unfällen“ mit Sanitätskreuz-Symbol beschreibt Erste-Hilfe-Maßnahmen und enthält Freispalten für Notfallkontakte. Die schwarz umrandete Spalte „Weitere wichtige Ruf-Nr.“ mit Telefonhörer-Symbol listet zentrale Notrufnummern für eine schnelle Erreichbarkeit. Durch die Einhaltung wichtiger Normen wie DIN 67510, ISO 17398 und DIN EN ISO 7010 erfüllt das Schild sämtliche gesetzlichen Vorgaben für die Notfallkennzeichnung. Dank der langnachleuchtenden Eigenschaften bleibt der Alarm- und Notfallplan auch bei schlechten Lichtverhältnissen gut sichtbar. Er ist in zwei Varianten erhältlich: mit Leuchtklasse B und einer Leuchtdichte von 52 mcd/m² sowie mit Leuchtklasse C und einer Leuchtdichte von 160 mcd/m². Das strapazierfähige Kunststoffmaterial sorgt für Langlebigkeit und Beständigkeit in unterschiedlichen Einsatzbereichen. Die Maße von L 480 x B 620 mm gewährleisten eine gute Lesbarkeit, während die mehrfarbige Gestaltung eine klare Differenzierung der einzelnen Bereiche ermöglicht. Ausführung: * Hochwertiges Hinweis-Schild in rechteckiger Form * Konzipiert für die einfache Wandmontage * Versehen mit 3 aufgedruckten Spalten * links Spalte „Verhalten im Brandfall“ (rot umrandet, mit Feuerlöscher-Symbol und entsprechenden Anweisungen bzw. Freispalten für Notizen und Rufnummern) * mittig Spalte „Verhalten bei Unfällen“ (grün umrandet, mit Sanitätskreuz-Symbol und entsprechenden Anweisungen bzw. Freispalten für Notizen und Rufnummern) * rechts Spalte „Weitere wichtige Ruf-Nr.“ (schwarz umrandet, mit Telefonhörer-Symbol und entsprechenden Anweisungen bzw. Freispalten für Notizen und Rufnummern) * Entspricht DIN 67510, ISO 17398, DIN EN ISO 7010, ASR A1.3 sowie DIN 14096 Teil A * Langnachleuchtend * Wahlweise erhältlich * mit der Leuchtklasse B und einer Leuchtdichte von 52 mcd/m² * mit der Leuchtklasse C und einer Leuchtdichte von 160 mcd/m²Weitere Details: * Material: Kunststoff * Materialstärke Variante mit Leuchtklasse B: 1 mm * Materialstärke Variante mit Leuchtklasse C: 1,2 mm * Farbe: mehrfarbig * Maße: L 480 x B 620 mm * Made in Germany136,85 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Habt ihr einen Notfallplan?
Ja, wir haben einen Notfallplan. Dieser umfasst verschiedene Szenarien, wie zum Beispiel Naturkatastrophen, technische Ausfälle oder Sicherheitsvorfälle. Der Plan beinhaltet Maßnahmen zur Evakuierung, Kommunikation und Wiederherstellung des normalen Betriebs. Wir überprüfen und aktualisieren den Notfallplan regelmäßig, um sicherzustellen, dass er den aktuellen Gegebenheiten entspricht. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
-
Warum hat Habeck den Gas-Notfallplan hervorgerufen?
Robert Habeck hat den Gas-Notfallplan hervorgerufen, um auf die drohende Versorgungsknappheit infolge der gestörten Gaslieferungen aus Russland aufmerksam zu machen. Durch den Plan sollen Maßnahmen ergriffen werden, um eine ausreichende Versorgung mit Gas sicherzustellen und mögliche Engpässe zu vermeiden. Habeck möchte damit auch den Druck auf Russland erhöhen, um eine Lösung für das Lieferproblem zu finden. **
Ähnliche Suchbegriffe für Notfallplan
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gibt es einen Notfallplan für den Weltuntergang?
Es gibt verschiedene Notfallpläne und Szenarien für den Umgang mit Naturkatastrophen oder globalen Bedrohungen wie einem Asteroideneinschlag oder einer Pandemie. Diese Pläne werden von Regierungen, internationalen Organisationen und wissenschaftlichen Einrichtungen entwickelt, um die Auswirkungen solcher Ereignisse zu minimieren und die Bevölkerung zu schützen. Es ist jedoch wichtig anzumerken, dass der Begriff "Weltuntergang" in der Regel metaphorisch verwendet wird und es keinen spezifischen Notfallplan für ein solches Ereignis gibt. **
-
Wie lautet der Notfallplan für den Junggesellenabschied?
Der Notfallplan für den Junggesellenabschied kann je nach Situation variieren, aber im Allgemeinen sollte er eine Liste mit wichtigen Kontakten enthalten, wie zum Beispiel die Telefonnummern von Taxiunternehmen oder Krankenhäusern. Es ist auch ratsam, eine Kopie der Reisedokumente und Versicherungsinformationen mitzuführen. Darüber hinaus sollte der Plan mögliche Szenarien wie Verlust von Geld oder Mobiltelefonen berücksichtigen und Lösungen dafür vorsehen. **
-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
-
Was versteht man unter der Deckung in der Versicherungsbranche und warum ist sie für Versicherungsnehmer wichtig?
Die Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice bietet, um Schäden oder Verluste abzudecken. Sie ist wichtig für Versicherungsnehmer, da sie sicherstellt, dass sie im Falle eines Schadens finanziell abgesichert sind und keine hohen Kosten tragen müssen. Eine ausreichende Deckung kann helfen, finanzielle Risiken zu minimieren und die finanzielle Sicherheit zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.