Domain insurance-business.de kaufen?
Wir ziehen mit dem Projekt
insurance-business.de um.
Sind Sie am Kauf der Domain
insurance-business.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insurance-business.de kaufen?
Was kostet die Fähre von Athen nach Paros?
Was kostet die Fähre von Athen nach Paros? Die Preise für Fährtickets können je nach Saison, Anbieter und Kategorie der Kabine variieren. Es ist ratsam, die aktuellen Preise auf den Websites der Fährgesellschaften zu überprüfen oder sich direkt an die Verkaufsstellen zu wenden. Es gibt auch verschiedene Rabatte für Kinder, Senioren und Gruppen, die berücksichtigt werden sollten. Es ist wichtig, im Voraus zu buchen, um die besten Preise und Verfügbarkeiten zu erhalten. **
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **

Ähnliche Suchbegriffe für Paros
Top-Angebote
Produkte zum Begriff Paros:
-
BOXBETT Paros - H3Maße: 120: - Breite: 126 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 120x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 57 cm (äußere Breite: 60 cm), Höhe 25 cm, 140: - Breite: 146 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 140x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 67 cm (äußere Breite: 70 cm), Höhe 25 cm, 160: - Breite: 166 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 160x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 77 cm (äußere Breite: 80 cm), Höhe 25 cm, 180: - Breite: 186 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 180x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 87 cm (äußere Breite: 90 cm), Höhe 25 cm, 200: - Breite: 206 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 200x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 97 cm (äußere Breite: 100 cm), Höhe 25 cm. Alle Maße sind ca. Maße. Farbe: - Die Farben unserer Grafik können vom Original abweichen. Lieferung: - Die Möbel werden in Paketen mit Montageanleitung zum Selbstaufbau bis zur ersten Tür geliefert. - Geliefert wird nicht auf Insel und Bergbewohnung. Details Bett - Bett ist nicht freistehend. Der Rücken ist mit einem Fibertexbezug bezogen, - Bett im Standard mit zwei Bettkästen für die Bettwäsche auf beiden Seiten des Bettes. Durch Federn wird das Aufklappen erleichtert, - Bettkasten aus Laminatplatte + Holz, - Bonellfederkern, - Härtegrad der Hauptmatratze (Mittlere Schicht des Bettes): H3, - Hochelastischer Schaumstoff T30 (Die Eigenschaften des hochelastischen Schaumstoffs sind sehr federnd, elastisch und luftdurchlässig). Details Topper Mandula (im Set enthalten): - Höhe: 2 cm, - Bezug gesteppt, - mit 4 Gummibänder, - Schaumstoff PU 20 mm, - Microfibre 82 gsm, - Einlage 35 gsm, - Polyester gestrickt 200 gsm, - Polsterwatte 100 gsm. Gewährleistung: - 24 Monate.759,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insurance & Innovation 2025Insurance & Innovation 2025 , Ideen und Erfolgskonzepte von Experten aus der Praxis , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20250404, Autoren: Nolte, Lukas, Redaktion: Eckstein, Andreas~Liebetrau, Axel~Nolte, Lukas~Rasch, Arno, Seitenzahl/Blattzahl: 224, Keyword: 2025; Bildforensik; Cyber-Risks; ESG; Eckstein; Fortschritt; Führung; IT-Governance; Innovation; Insurance & Innovation; KI in der Versicherungsbranche; Liebetrau; Machine-Learning; Nolte; Rasch; Technologie; Tokenization; VVW; Verlag Versciherungswirtschaft; digitale Assistenten; embedded insurance; lebensbegleitende Altersvorsorge, Fachschema: Innovationsmanagement~Management / Innovationsmanagement~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: TB/Wirtschaft/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 15, Gewicht: 331, Produktform: Kartoniert,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
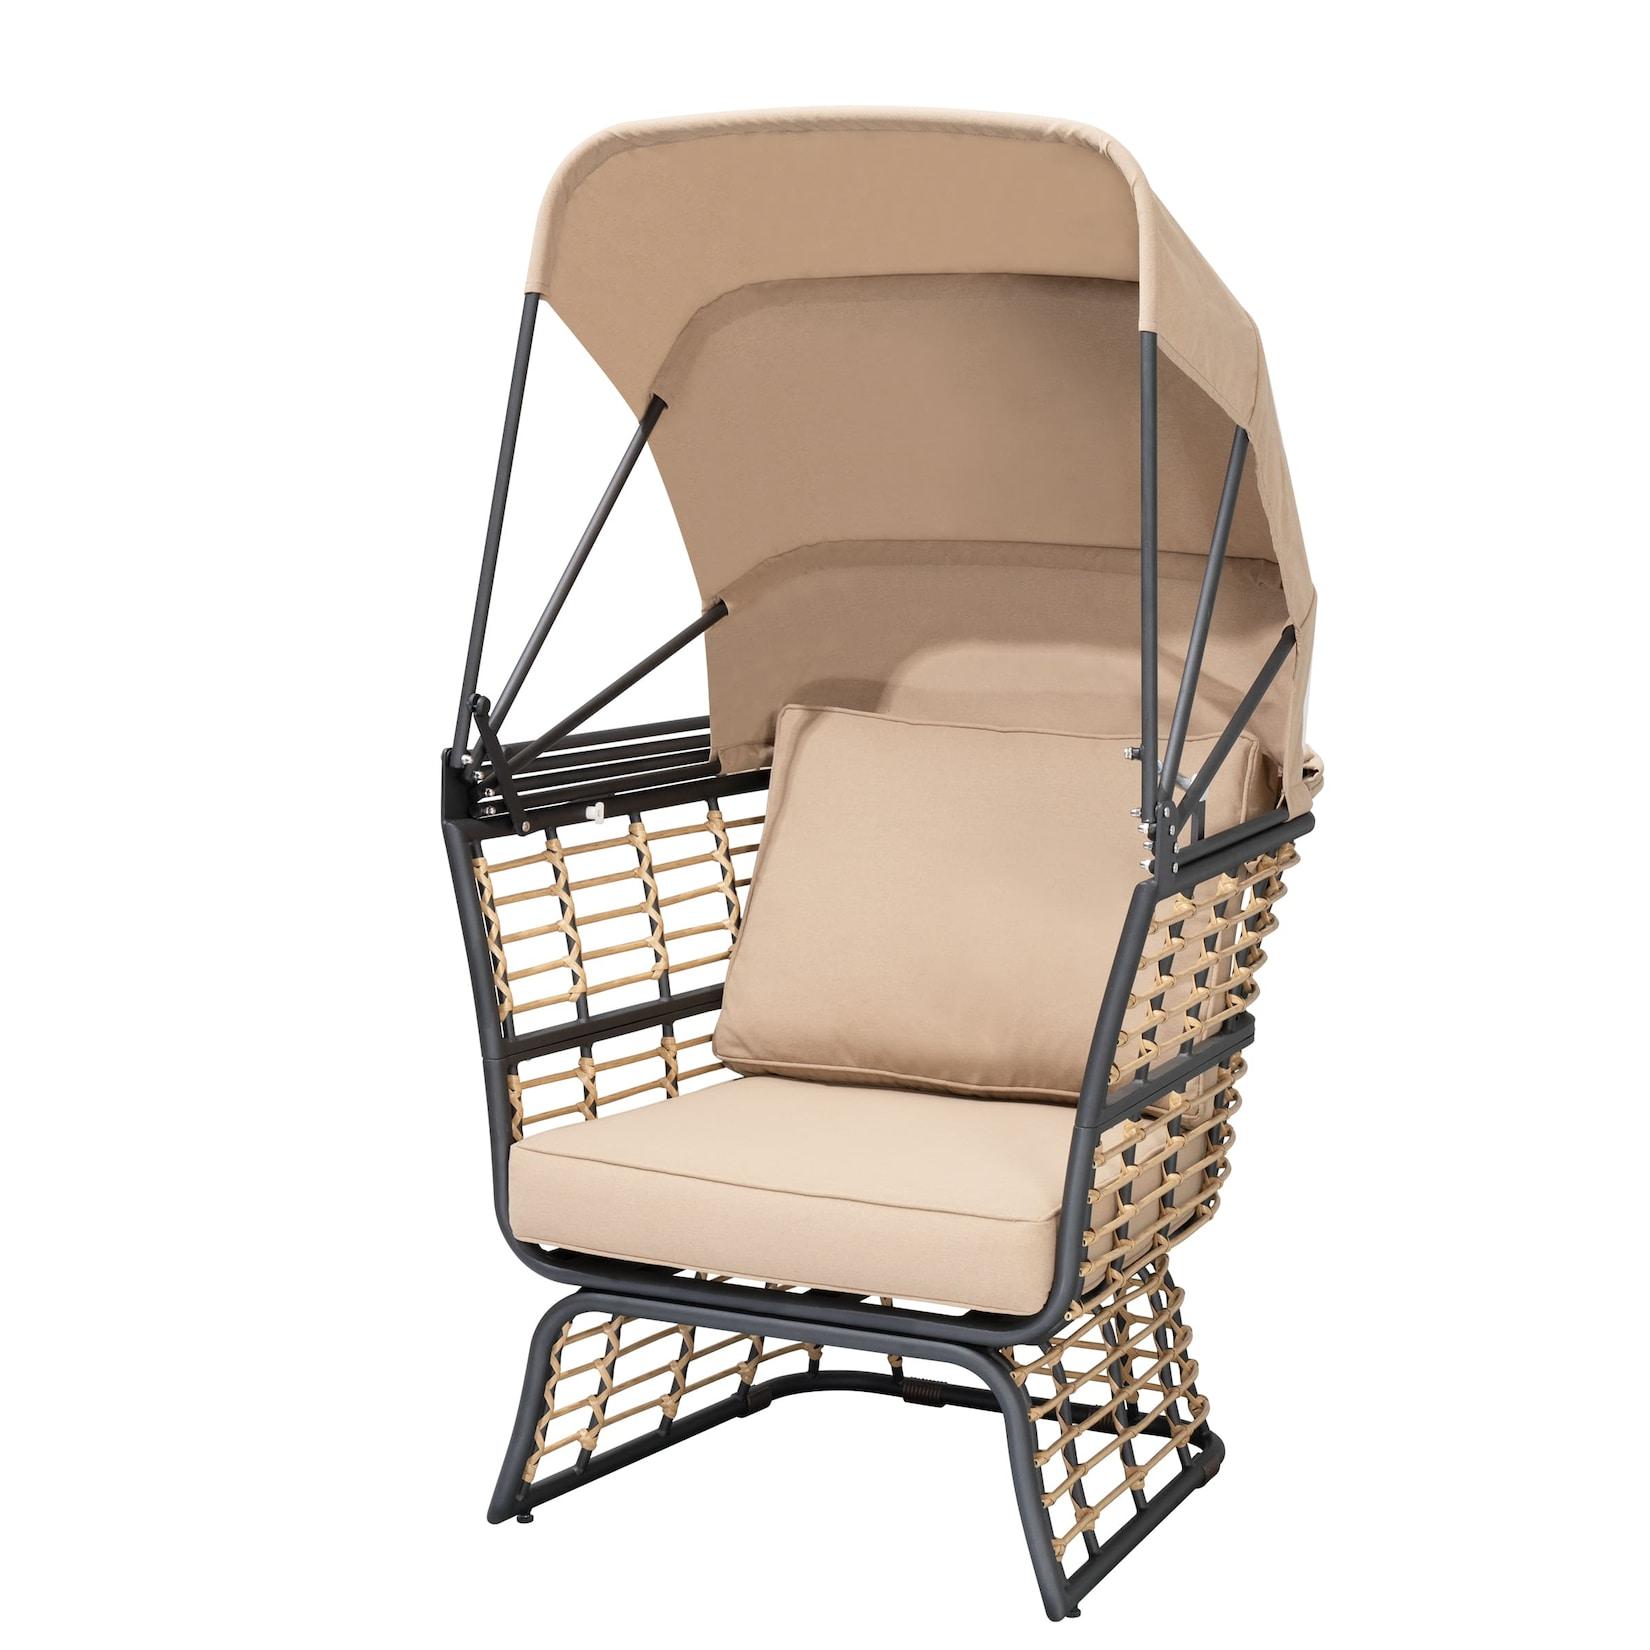
Relaxsessel PAROSDer Relaxsessel PAROS ist ein exklusiver Outdoor-Sessel, der höchsten Komfort und modernes Design vereint. Hergestellt aus pulverbeschichtetem anthrazit Aluminium, zeichnet sich dieser Sessel durch seine Robustheit und Wetterbeständigkeit aus, was ihn perf449,95 €*Versand: 43,55 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
-
Was versteht man unter der Deckung in der Versicherungsbranche und warum ist sie für Versicherungsnehmer wichtig?
Die Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice bietet, um Schäden oder Verluste abzudecken. Sie ist wichtig für Versicherungsnehmer, da sie sicherstellt, dass sie im Falle eines Schadens finanziell abgesichert sind und keine hohen Kosten tragen müssen. Eine ausreichende Deckung kann helfen, finanzielle Risiken zu minimieren und die finanzielle Sicherheit zu gewährleisten. **
-
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **

Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **
"Was sind die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche?"
Die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche sind die direkte Zahlung an den Versicherungsnehmer, die Reparatur oder Ersatzleistung für beschädigtes Eigentum und die Inanspruchnahme von Dienstleistern zur Schadensbehebung. Oftmals wird auch eine Kombination dieser Methoden angewendet, um den Schaden schnell und effizient zu regulieren. Die Versicherungsunternehmen arbeiten eng mit Gutachtern, Anwälten und anderen Experten zusammen, um die Schadensregulierung fair und transparent zu gestalten. **
Top-Angebote
Produkte zum Begriff Paros:
-
Relaxsessel PAROSDer Relaxsessel PAROS ist ein exklusiver Outdoor-Sessel, der höchsten Komfort und modernes Design vereint. Hergestellt aus pulverbeschichtetem anthrazit Aluminium, zeichnet sich dieser Sessel durch seine Robustheit und Wetterbeständigkeit aus, was ihn perf357,99 €*Versand: 43,55 €Sichere Weiterleitung zum Anbieter
-
Nobby Fronttasche - PAROSFronttasche für Hunde, Nobby PAROS, kombiniert robuste, waschbare Mikrofaser, ein vollständig zu öffnendes oberes Mesh-Fenster, eine große Zubehörtasche, gepolsterte Schultergurte und Unterstützung für Haustiere bis ca. 6 kg. Diese Nobby Fronttasche ist für das Tragen eines Hundes konzipiert, mit praktischem Zugang, Belüftung durch das obere Mesh-Fenster und Stauraum für Zubehör. Robuste Mikrofaser Waschbares Material Oberes Mesh-Fenster lässt sich vollständig öffnen Große Tasche für Zubehör Gepolsterte Schultergurte Für Haustiere bis ca. 6 kg Eine praktische Hunde-Fronttasche für komfortables Tragen und ordentlich verstautes Zubehör.38,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BOXBETT Paros - H3Maße: 120: - Breite: 126 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 120x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 57 cm (äußere Breite: 60 cm), Höhe 25 cm, 140: - Breite: 146 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 140x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 67 cm (äußere Breite: 70 cm), Höhe 25 cm, 160: - Breite: 166 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 160x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 77 cm (äußere Breite: 80 cm), Höhe 25 cm, 180: - Breite: 186 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 180x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 87 cm (äußere Breite: 90 cm), Höhe 25 cm, 200: - Breite: 206 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 200x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 97 cm (äußere Breite: 100 cm), Höhe 25 cm. Alle Maße sind ca. Maße. Farbe: - Die Farben unserer Grafik können vom Original abweichen. Lieferung: - Die Möbel werden in Paketen mit Montageanleitung zum Selbstaufbau bis zur ersten Tür geliefert. - Geliefert wird nicht auf Insel und Bergbewohnung. Details Bett - Bett ist nicht freistehend. Der Rücken ist mit einem Fibertexbezug bezogen, - Bett im Standard mit zwei Bettkästen für die Bettwäsche auf beiden Seiten des Bettes. Durch Federn wird das Aufklappen erleichtert, - Bettkasten aus Laminatplatte + Holz, - Bonellfederkern, - Härtegrad der Hauptmatratze (Mittlere Schicht des Bettes): H3, - Hochelastischer Schaumstoff T30 (Die Eigenschaften des hochelastischen Schaumstoffs sind sehr federnd, elastisch und luftdurchlässig). Details Topper Mandula (im Set enthalten): - Höhe: 2 cm, - Bezug gesteppt, - mit 4 Gummibänder, - Schaumstoff PU 20 mm, - Microfibre 82 gsm, - Einlage 35 gsm, - Polyester gestrickt 200 gsm, - Polsterwatte 100 gsm. Gewährleistung: - 24 Monate.759,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet die Fähre von Athen nach Paros?
Was kostet die Fähre von Athen nach Paros? Die Preise für Fährtickets können je nach Saison, Anbieter und Kategorie der Kabine variieren. Es ist ratsam, die aktuellen Preise auf den Websites der Fährgesellschaften zu überprüfen oder sich direkt an die Verkaufsstellen zu wenden. Es gibt auch verschiedene Rabatte für Kinder, Senioren und Gruppen, die berücksichtigt werden sollten. Es ist wichtig, im Voraus zu buchen, um die besten Preise und Verfügbarkeiten zu erhalten. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
Ähnliche Suchbegriffe für Paros
-
Insurance & Innovation 2025Insurance & Innovation 2025 , Ideen und Erfolgskonzepte von Experten aus der Praxis , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20250404, Autoren: Nolte, Lukas, Redaktion: Eckstein, Andreas~Liebetrau, Axel~Nolte, Lukas~Rasch, Arno, Seitenzahl/Blattzahl: 224, Keyword: 2025; Bildforensik; Cyber-Risks; ESG; Eckstein; Fortschritt; Führung; IT-Governance; Innovation; Insurance & Innovation; KI in der Versicherungsbranche; Liebetrau; Machine-Learning; Nolte; Rasch; Technologie; Tokenization; VVW; Verlag Versciherungswirtschaft; digitale Assistenten; embedded insurance; lebensbegleitende Altersvorsorge, Fachschema: Innovationsmanagement~Management / Innovationsmanagement~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: TB/Wirtschaft/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 15, Gewicht: 331, Produktform: Kartoniert,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Relaxsessel PAROSDer Relaxsessel PAROS ist ein exklusiver Outdoor-Sessel, der höchsten Komfort und modernes Design vereint. Hergestellt aus pulverbeschichtetem anthrazit Aluminium, zeichnet sich dieser Sessel durch seine Robustheit und Wetterbeständigkeit aus, was ihn perf449,95 €*Versand: 43,55 €Sichere Weiterleitung zum Anbieter
-
BOXBETT Paros - H3Maße: 120: - Breite: 126 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 120x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 57 cm (äußere Breite: 60 cm), Höhe 25 cm, 140: - Breite: 146 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 140x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 67 cm (äußere Breite: 70 cm), Höhe 25 cm, 160: - Breite: 166 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 160x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 77 cm (äußere Breite: 80 cm), Höhe 25 cm, 180: - Breite: 186 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 180x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 87 cm (äußere Breite: 90 cm), Höhe 25 cm, 200: - Breite: 206 cm, Höhe 103 cm, Länge: 208 cm, Schlaffläche 200x200 cm, - 2x Bettkasten: Länge: 197 cm, Breite: 97 cm (äußere Breite: 100 cm), Höhe 25 cm. Alle Maße sind ca. Maße. Farbe: - Die Farben unserer Grafik können vom Original abweichen. Lieferung: - Die Möbel werden in Paketen mit Montageanleitung zum Selbstaufbau bis zur ersten Tür geliefert. - Geliefert wird nicht auf Insel und Bergbewohnung. Details Bett - Bett ist nicht freistehend. Der Rücken ist mit einem Fibertexbezug bezogen, - Bett im Standard mit zwei Bettkästen für die Bettwäsche auf beiden Seiten des Bettes. Durch Federn wird das Aufklappen erleichtert, - Bettkasten aus Laminatplatte + Holz, - Bonellfederkern, - Härtegrad der Hauptmatratze (Mittlere Schicht des Bettes): H3, - Hochelastischer Schaumstoff T30 (Die Eigenschaften des hochelastischen Schaumstoffs sind sehr federnd, elastisch und luftdurchlässig). Details Topper Mandula (im Set enthalten): - Höhe: 2 cm, - Bezug gesteppt, - mit 4 Gummibänder, - Schaumstoff PU 20 mm, - Microfibre 82 gsm, - Einlage 35 gsm, - Polyester gestrickt 200 gsm, - Polsterwatte 100 gsm. Gewährleistung: - 24 Monate.759,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter der Deckung in der Versicherungsbranche und warum ist sie für Versicherungsnehmer wichtig?
Die Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice bietet, um Schäden oder Verluste abzudecken. Sie ist wichtig für Versicherungsnehmer, da sie sicherstellt, dass sie im Falle eines Schadens finanziell abgesichert sind und keine hohen Kosten tragen müssen. Eine ausreichende Deckung kann helfen, finanzielle Risiken zu minimieren und die finanzielle Sicherheit zu gewährleisten. **
-
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **
-
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **
-
"Was sind die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche?"
Die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche sind die direkte Zahlung an den Versicherungsnehmer, die Reparatur oder Ersatzleistung für beschädigtes Eigentum und die Inanspruchnahme von Dienstleistern zur Schadensbehebung. Oftmals wird auch eine Kombination dieser Methoden angewendet, um den Schaden schnell und effizient zu regulieren. Die Versicherungsunternehmen arbeiten eng mit Gutachtern, Anwälten und anderen Experten zusammen, um die Schadensregulierung fair und transparent zu gestalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.