Domain insurance-business.de kaufen?
Wir ziehen mit dem Projekt
insurance-business.de um.
Sind Sie am Kauf der Domain
insurance-business.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insurance-business.de kaufen?
Wann verwendet man "primer", wann "primero" und "primera"?
"Primer" wird als Adjektiv verwendet, um den ersten in einer Reihe von Dingen oder Ereignissen zu beschreiben. "Primero" und "primera" werden als Ordinalzahlen verwendet, um den ersten in einer Reihenfolge oder Rangliste zu bezeichnen. "Primero" wird für männliche Substantive verwendet und "primera" für weibliche Substantive. **
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **

Ähnliche Suchbegriffe für Primero
Top-Angebote
Produkte zum Begriff Primero:
-
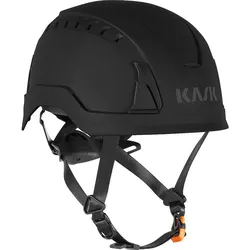
Schutzhelm "PRIMERO AIR" EN397 / EN50365 - WeißMultifunktionaler Kletterhelm Der Schutzhelm „PRIMERO AIR“ von KASK® ist ein praktischer Begleiter für Arbeiten in der Höhe. Die Außenschale des Bergsteigerhelms ist aus hochdichtem Polypropylen gefertigt, welches Ihnen gute Abriebfestigkeit, Temperaturbeständigkeit bis -30°C und Resistenz gegen Vergilben bietet. Die 14 Belüftungsöffnungen an der Oberseite sorgen gleichzeitig für hervorragende Luftzirkulation. Im Inneren ist der Schutzhelm mit einem Innenleben aus schockabsorbierendem Polystyrol ausgestattet. Dieses ist mit einer austauschbaren Nylon-Bepolsterung versehen, welche für hohen Tragekomfort sorgt. Dank des 2DRY-Technologie trocknet die Polsterung angenehm schnell. Um den sicheren Sitz kümmert sich das Kopfband, welches sich über einen Drehverschluss auf der Rückseite stufenlos von 53-62 cm verstellen lässt. Der Kinnriemen aus Nylon lässt sich stufenlos verstellen und passt sich dank Dreiecks-Schnallen perfekt an Ihre Kopfform an. Verschlossen wird der Helm über einen haltbaren Clip-Verschluss. Die Helmschale ist mit seitlichen 30 mm-Steckverbindungen versehen, an welchen Sie handelsübliche Helmkapselgehörschützer befestigen können. An den austauschbaren Lampenclips können Sie Gurtbänder von Kopflampen oder Kordel von Gehörschutzstöpseln befestigen. Zudem ist der Helm für die Aufnahme von Nackenschützern und integrierten Schutzbrillen vorbereitet. Besonderheiten Belüftete Helmglocke Schnelltrocknendes Innenfutter Weitenverstellung über Drehknopf Mehrfach verstellbare Kinnbebänderung Spezifikationen Material Helmschale: HD Polypropylen Material: Innenschale: HD Expandiertes Polystyrol Material Kopfband: Polyamid (Nylon) Normen: EN 397 EN 50365 – Class 0 EN 12492 Gewicht: Ca. 460 g Größe: 52-63 cm78,61 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
-
Was versteht man unter der Deckung in der Versicherungsbranche und warum ist sie für Versicherungsnehmer wichtig?
Die Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice bietet, um Schäden oder Verluste abzudecken. Sie ist wichtig für Versicherungsnehmer, da sie sicherstellt, dass sie im Falle eines Schadens finanziell abgesichert sind und keine hohen Kosten tragen müssen. Eine ausreichende Deckung kann helfen, finanzielle Risiken zu minimieren und die finanzielle Sicherheit zu gewährleisten. **
-
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **

Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **
"Was sind die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche?"
Die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche sind die direkte Zahlung an den Versicherungsnehmer, die Reparatur oder Ersatzleistung für beschädigtes Eigentum und die Inanspruchnahme von Dienstleistern zur Schadensbehebung. Oftmals wird auch eine Kombination dieser Methoden angewendet, um den Schaden schnell und effizient zu regulieren. Die Versicherungsunternehmen arbeiten eng mit Gutachtern, Anwälten und anderen Experten zusammen, um die Schadensregulierung fair und transparent zu gestalten. **
Top-Angebote
Produkte zum Begriff Primero:
-
Schutzhelm , KASK Primero Air Orange• Material Außenschale: Polypropylen Hochstabil • Material Innenschale: Neopor®, schnelltrochnend, austauschbar • Belüftung: 14 Belüftungsschlitze mit Mesh-Gewebe gegen Eindringen von Schmutz • Befestigung: - 1 Frontadapter für Stirnlampe oder individuellen Kennzeichnung - 2 integrierte Schlitze zur Befestigung von Schutzvisier und Gehörschutz (Adapter im Lieferumfang) • Kinnriemen mit Schnellverschluß und 5-stufiger verstellung für größere Kopfumfänge und die verwendung von Kapselgehörschutz • Ringhaken am Kinnriemen zum Tragen am Gurtzeug • Größe: Einstellbar 52 bis 63 cm mit großem Drehrad, Drehrad höhenverstellbar • Schutz vor Stromschlag • Norm: EN397 / 440V AC/-30°C/LD/MM, Kategorie III • Gewicht: 460 g103,74 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann verwendet man "primer", wann "primero" und "primera"?
"Primer" wird als Adjektiv verwendet, um den ersten in einer Reihe von Dingen oder Ereignissen zu beschreiben. "Primero" und "primera" werden als Ordinalzahlen verwendet, um den ersten in einer Reihenfolge oder Rangliste zu bezeichnen. "Primero" wird für männliche Substantive verwendet und "primera" für weibliche Substantive. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne die Deckung ihres Versicherungsschutzes zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie Selbstbeteiligungen erhöhen oder Zusatzleistungen reduzieren. Außerdem können sie durch den Abschluss von Jahresverträgen oder den Vergleich von verschiedenen Anbietern günstigere Tarife finden. Es ist wichtig, dabei darauf zu achten, dass die Deckung des Versicherungsschutzes weiterhin ausreichend ist, um im Schadensfall abgesichert zu sein. **
-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
Ähnliche Suchbegriffe für Primero
-
Schutzhelm "PRIMERO AIR" EN397 / EN50365 - WeißMultifunktionaler Kletterhelm Der Schutzhelm „PRIMERO AIR“ von KASK® ist ein praktischer Begleiter für Arbeiten in der Höhe. Die Außenschale des Bergsteigerhelms ist aus hochdichtem Polypropylen gefertigt, welches Ihnen gute Abriebfestigkeit, Temperaturbeständigkeit bis -30°C und Resistenz gegen Vergilben bietet. Die 14 Belüftungsöffnungen an der Oberseite sorgen gleichzeitig für hervorragende Luftzirkulation. Im Inneren ist der Schutzhelm mit einem Innenleben aus schockabsorbierendem Polystyrol ausgestattet. Dieses ist mit einer austauschbaren Nylon-Bepolsterung versehen, welche für hohen Tragekomfort sorgt. Dank des 2DRY-Technologie trocknet die Polsterung angenehm schnell. Um den sicheren Sitz kümmert sich das Kopfband, welches sich über einen Drehverschluss auf der Rückseite stufenlos von 53-62 cm verstellen lässt. Der Kinnriemen aus Nylon lässt sich stufenlos verstellen und passt sich dank Dreiecks-Schnallen perfekt an Ihre Kopfform an. Verschlossen wird der Helm über einen haltbaren Clip-Verschluss. Die Helmschale ist mit seitlichen 30 mm-Steckverbindungen versehen, an welchen Sie handelsübliche Helmkapselgehörschützer befestigen können. An den austauschbaren Lampenclips können Sie Gurtbänder von Kopflampen oder Kordel von Gehörschutzstöpseln befestigen. Zudem ist der Helm für die Aufnahme von Nackenschützern und integrierten Schutzbrillen vorbereitet. Besonderheiten Belüftete Helmglocke Schnelltrocknendes Innenfutter Weitenverstellung über Drehknopf Mehrfach verstellbare Kinnbebänderung Spezifikationen Material Helmschale: HD Polypropylen Material: Innenschale: HD Expandiertes Polystyrol Material Kopfband: Polyamid (Nylon) Normen: EN 397 EN 50365 – Class 0 EN 12492 Gewicht: Ca. 460 g Größe: 52-63 cm78,61 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
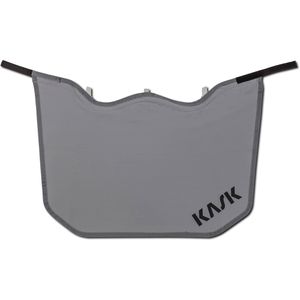
KASK Schutzhelm-Nackenschutz WAC00013, grau, für Zenith X & Primero Serie, UV Schutz 50+Geeignet für Zenith X & Primero Schutzhelme von KASK UV-Schutzfaktor 50+, atmungsaktiv Befestigung im Helm mit Klettverschluss Verstellbarer Seitenschutz Mit Kapselgehörschutz kompatibel Schützt den Nacken- und Halsbereich vor Verletzungen, Sonne, Regen und Schmutz Aus 79 % Polyamid & 21 % Elasthan Waschbar bis 40 °C Merkmale: geeignet für: KASK Primero, KASK Zenith X Sonnenschutz: UV-Schutz Farbe: grau44,61 €*Versand: 4,76 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter der Deckung in der Versicherungsbranche und warum ist sie für Versicherungsnehmer wichtig?
Die Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice bietet, um Schäden oder Verluste abzudecken. Sie ist wichtig für Versicherungsnehmer, da sie sicherstellt, dass sie im Falle eines Schadens finanziell abgesichert sind und keine hohen Kosten tragen müssen. Eine ausreichende Deckung kann helfen, finanzielle Risiken zu minimieren und die finanzielle Sicherheit zu gewährleisten. **
-
Was sind die verschiedenen Arten der Deckung in der Versicherung und wie können Versicherungsnehmer sicherstellen, dass ihre Deckung ausreichend ist?
Die verschiedenen Arten der Deckung in der Versicherung umfassen Haftpflicht, Sachschaden und Personenversicherung. Versicherungsnehmer können sicherstellen, dass ihre Deckung ausreichend ist, indem sie ihre individuellen Risiken bewerten, ihre Versicherungspolicen regelmäßig überprüfen und gegebenenfalls zusätzliche Deckungsoptionen in Betracht ziehen. Es ist auch ratsam, sich mit einem Versicherungsberater oder -makler zu beraten, um sicherzustellen, dass alle potenziellen Risiken abgedeckt sind. **
-
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **
-
"Was sind die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche?"
Die gängigsten Methoden zur Schadensregulierung in der Versicherungsbranche sind die direkte Zahlung an den Versicherungsnehmer, die Reparatur oder Ersatzleistung für beschädigtes Eigentum und die Inanspruchnahme von Dienstleistern zur Schadensbehebung. Oftmals wird auch eine Kombination dieser Methoden angewendet, um den Schaden schnell und effizient zu regulieren. Die Versicherungsunternehmen arbeiten eng mit Gutachtern, Anwälten und anderen Experten zusammen, um die Schadensregulierung fair und transparent zu gestalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.